보험도 가입하면 신용카드처럼 대출이 되나요? 대출이자는 어떻게 되는데요?
오늘 유튜브 방송에서는 저희 직원의 사례로부터 시작했습니다.
20대 젊은 직원의 상상력으로
신용카드도 만들면 언제든지 쓸 수 있고,
필요한 경우에는 대출(카드론)을 쓸 수 있듯이
보험도 마찬가지고 보장도 받고 대출도 안될까요?
필요할 때 사고가 나면 보험으로 보장도 받고,
더 중요한 것은 20대들은 자산이 부족하다 보니
보험도 대출이 나올 수 있나요?
제가 유튜브 방송에서는 이것이 어떤 의미이고,
사실상 지금 막 보험을 가입한 사람은 대출을 받을 수 없는 이유를 말씀 드렸습니다.
https://www.youtube.com/watch?v=PEEYWyHe-kE
오늘의 블로그에서는 보험계약대출과 관련되어서 조금 더 필수적으로 알아야 할 내용을 알려드리겠습니다.
만약 본인이 가입한 보험의 보험계약대출을 하려고 하시면 아래와 같이 하십시오.
가장 쉬운 방법!
콜센터에 전화하셔서,
내가 가입한 보험상품을 확인하고,
현재까지 보험료는 얼마를 냈고,
얼마까지 보험계약대출이 되고
보험계약대출이율이 몇 퍼센트인지
물어보시면 됩니다.
(* 제가 보험쪽 전문가이어도 저도 마찬가지입니다. 콜센터 전화가 가장 편한 방법입니다.)
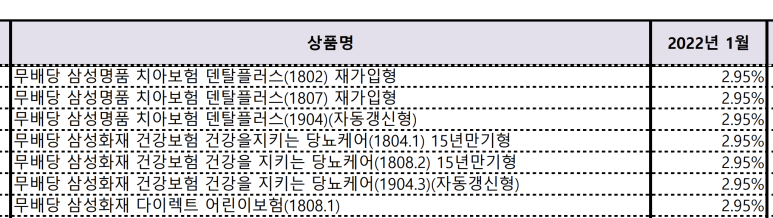
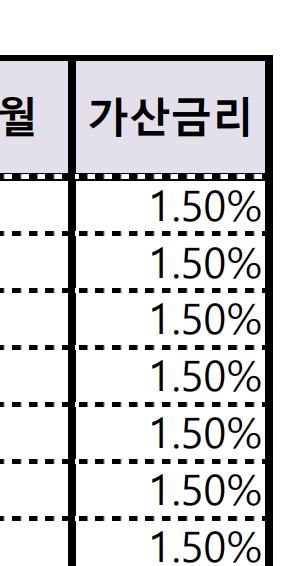
삼성화재를 기준으로 요즘 일반적인 상품의 경우를 보면,
보험계약대출이율은 공시이율 2.95% + 가산금리 1.5% 를 적용해서
보험계약대출이율은 4.45%를 적용하고 있습니다.
(* 아래 그림을 보면 공시실에서, 보험계약대출이율을 공시한 자료를 캡쳐했습니다)
왜 공시이율에 가산금리를 더하지? 라고 생각이 되면
애초에 보험상품을 만들때 그렇게 설계되었기 때문입니다.
모든 보험회사는 상품마다 사업방법서 별지라는 문서를 홈페이지에 공시하는데 아래와 같이 문구가 표현되어 있습니다.
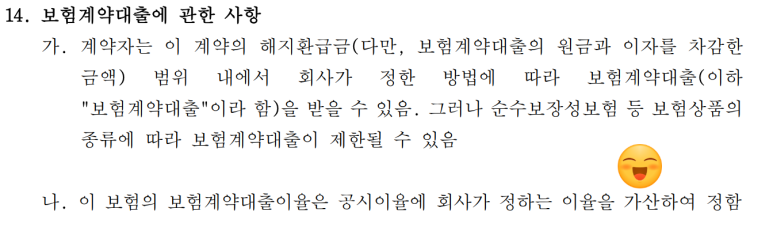
스마일 표시에 나와 있듯이,
회사가 모든 상품에 적용하는 공시이율에 '가산'을 해서 정하기 때문입니다.
본인이 가입한 보험상품에 ,
본인이 납입한 보험료를 기준으로 대출을 받음에도
4.45% 수준의 이자를 내야만 하는 것입니다.
그래도 이렇게 보험계약대출은 다시 갚을 경우에는 본인의 보험과 관련된 적립금은 원상 복구가 됩니다.
원상 복구가 되지 않는 경우가 중도인출입니다.
유튜브 방송에서도 말씀드렸습니다.
마찬가지로 한 상품의 사업방법서 별지에서 가지고 왔습니다.
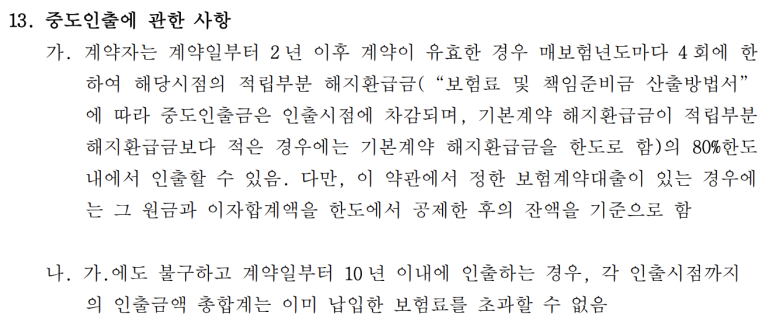
중도인출은 한 가지만 명심하시면 됩니다.
이미 쌓여있는 돈, 본인이 낸 보험료가 쌓인 적립금에서
일부를 떼가는 것입니다.
그래서 스노우볼, 눈덩이처럼 굴러가고 있는 중에 반을 떼어 내면
눈덩이가 반으로 줄어드는 것입니다.
필요한 경우에 활용을 하시게 되면 '보험계약대출'과 '중도인출'을 구분해서 사용하시기 바랍니다.
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0014-K호 (2026-09-01 ~ 2027-08-31)