저축성 보험, 저는 추천하지 않습니다.
저축성 보험!
간단하게 정리하겠습니다.
내가 보험상품을 가입했고 만기를 설정하는데,
만기 시점 5년, 10년
바로 이 만기시점에 내가 낸 총 납입보험료보다,
돌려받는 환급 금액이 1원이라도 커야만 하는 상품입니다.
저는 저축성 보험에 대해서는 반대하고 있습니다.
절대 추천하지 않습니다.
보험 전문가마다 바라보는 관점이 다릅니다.
저는 보험에 대해서는 제가 가지고 있는 관점이 명확합니다.
보험은 내가 예상 못한 사건에서
내가 감당하지 못할 큰 금액을
부담해야 할 때 필요한 것
저에게 보험은 항상 이랬습니다.
그래서, 대기업 회장님 같은 분들이 아니라
평범한 우리가
더 적은 돈으로도
위험한 상황에 대해서 안전을 보장받고, 안심을 사는 것이라고 생각합니다.
저는 그것이 보험이라고 생각합니다.
(* 저는 그래서 보험의 이미지를 항상 우산으로 가장 먼저 떠올립니다.)
이렇다 보니,
제 관점에서 보험은 보장을 하기 위함이지
보험이 내 돈을 불려주는 수단으로 보고 싶지 않은 것입니다.
보험상품을 10년이상 개발했던 사람으로서,
특히 생명보험사 3년, 손해보험사 7년 이렇게 양 측에서 상품개발을 해 온 제가
저축성 보험, 연금 보험에 대해서 저는 비추천한다.
웬만하면 가입하지 마셔라.
이렇게 말하는 것은 논쟁을 불러일으킬 수 있는 것 알고 있습니다.
그렇지만,
저는 항상 고객 관점에서만 말씀 드리고 싶습니다.
위험한 상황, 암, 자동차 사고, 심질환,
이런 것에 대한 보장은 보험회사가 잘 합니다.
펀드, 투자, ETF, 주식 등등
이런 것에 대해서는 정말 잘하는 회사가 따로 있습니다.
자산운용사, 증권사 상품 등등 말이죠.
요즘은 AI로봇 매니저가 수수료는 매우 낮게 제시하고 투자하는 상품도 많더군요.
소중한 우리 돈, 내 자산을 가장 최고의 회사가 불려줄 수 있는 곳을 선택하시기 바랍니다.
저축성보험에 관심이 있으시다면 직접 확인하는 것도 방법입니다.
한 가지 요령 알려드리겠습니다.
아래 페이지는 생명보험협회의 저축성보험 공시실입니다.
https://pub.insure.or.kr/compareSummary/saving/list.do
생명보험협회 공시실
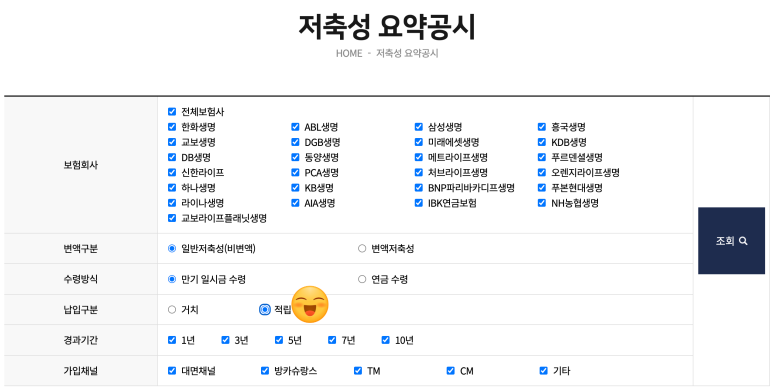
저축성 요약공시 HOME 저축성 요약공시 보험회사 전체보험사 한화생명 ABL생명 삼성생명 흥국생명 교보생명 DGB생명 미래에셋생명 KDB생명 DB생명 동양생명 메트라이프생명 푸르덴셜생명 신한라이프 PCA생명 처브라이프생명 오렌지라이프생명 하나생명 KB생명 BNP파리바카디프생명 푸본현대생명 라이나생명 AIA생명 IBK연금보험 NH농협생명 교보라이프플래닛생명 변액구분 일반저축성(비변액) 변액저축성 수령방식 만기 일시금 수령 연금 수령 납입구분 거치 적립 경과기간 1년 3년 5년 7년 10년 가입채널 대면채널 방카슈랑스 TM CM 기타 ...
pub.insure.or.kr
첫 화면이 아래와 같습니다.
아래 그림에서 스마일 표시 있는 부분만 , '적립' , 이라는 것으로 바꾸고 조회를 눌러보시기 바랍니다.
적립 으로 선택한 이유는,
대부분 우리가 보험을 가입할 때 매달 얼마씩 내는 구조를 생각하기 때문입니다.
가장 위에 나온 상품을 그대로 보여드리겠습니다.
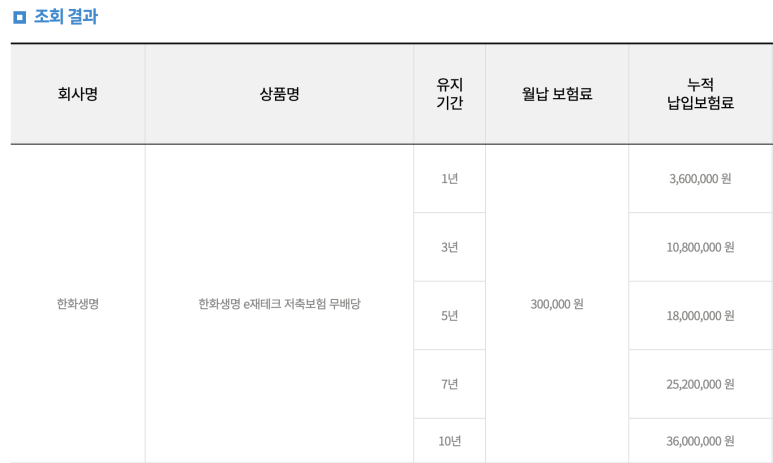
한화생명의 어떤 저축성 보험 상품인데,
매달 30만원씩 납입하는 상품입니다.
10년간, 120회, 총 3,600만원을 납입합니다.
옆으로 쭉 가면, '예상 실수령 금액' 이 나옵니다.
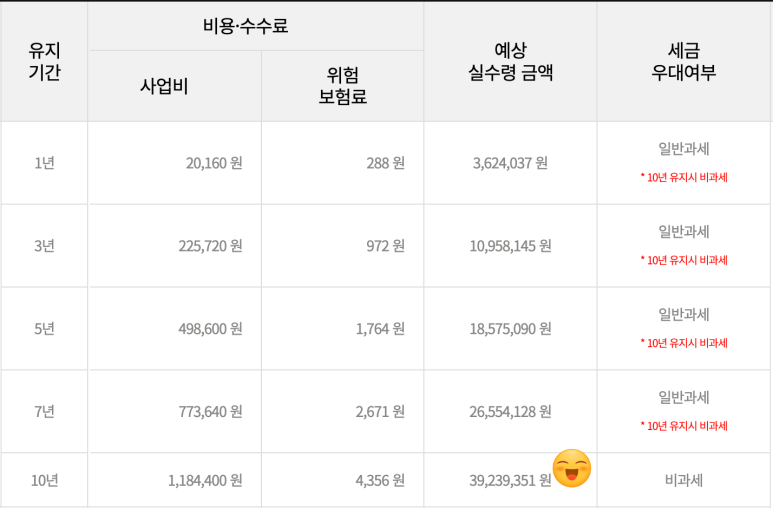
10년동안 원금 3,600만원을 납입해서
10년 후 3,923만원을 받는다고 나옵니다.
그리고 같이 꼭 확인해야 하는 것이 중간에 보면,
이 가정은 공시이율을 2.35%로 했다고 나옵니다.
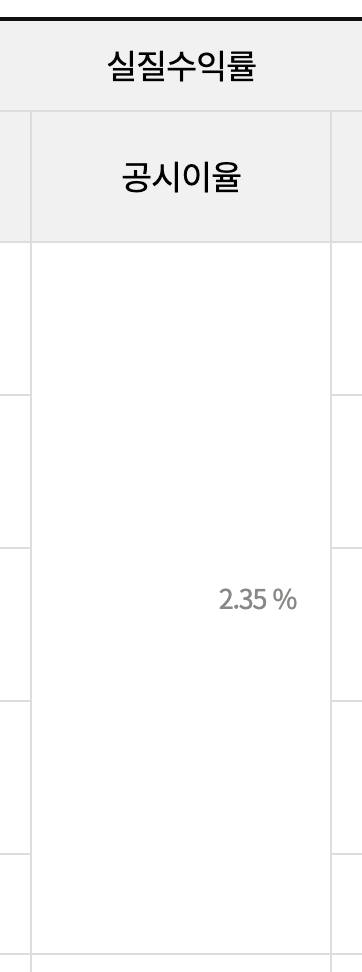
정리하겠습니다.
30만원씩, 10년간 납입해서, 원금이 3,600만원입니다.
그리고 2.35% 연수익률이 나온다고 가정했을 때,
만기시에 돌려받는 환급금액은 3,923만원 입니다.
내가 10년후에 323만원의 이자수익을 기대해도 괜찬다 싶으면 이 상품을 가입하셔도 됩니다.
그런데, 한 가지!
공시이율 2.35%는 가정입니다.
지금같은 저금리시대에 언제 공시이율이 더 떨어질지는 아무도 장담 못합니다.
여러분은 앞으로 10년동안 이율이 2.35% 일거라고 생각하시나요?
저는 매우 부정적입니다.
그러면, 결론적으로
이 상품을 가입해서 나는 10년간 3,600만원을 납입했지만
돌려받는 금액은 원금 플러스 이자 200~300만원도 안될 수 있습니다.
제가 저축성보험 가입하지 않았으면 좋겠다고 추천 의견 드리는 이유는 이것입니다.
방송에서도 자세히 언급했습니다.
참고하세요
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0017-K호 (2026-09-01 ~ 2027-08-31)