펫보험 가입해야 할까? 저축 하는것이 유리할까? 보험 스타트업 대표가 답 드립니다.(저축하세요)
저는 반려견이나 반려묘와 함께 하고 있지 않습니다.
그래서, 반려견주, 반려묘주 들 입장을 완벽하게 이해는 못합니다.
그리고 삼성화재에서 보험상품개발을 하면서도 사람의 몸, 건강과 관련된 상품만 개발 작업을 해서 제한적인 시각이 있을 수 있습니다.
그럼에도 불구하고,
보험 스타트업 창업한 후 펫보험에 대한 많은 질문을 받아온 입장이고,
마침 유튜브 영상에도 펫보험 주제를 올리게 되면서 오늘은 제 입장을 정리해서 말씀드려보고자 합니다.
우선, 제 결론은
현재의
펫보험들은
상품성이 부족하고,
아직 가입하기엔 이른 상품입니다.
그 돈으로 저축하는것이 훨씬 낫습니다.
제가 왜 그렇게 생각하는지 말씀드려 보겠습니다.
이유는 이렇게 크게 세 가지를 말씀 드릴 수 있습니다.
첫째, 부족한 데이터
둘째, 너무 넓은 범위의 보험금 지급 제한 사유
셋째, 갱신형 상품 구조
자세히 이야기 해보겠습니다.
첫째, 부족한 데이터
언론자료를 인용했습니다.
반려동물 수 860만 마리
반려동물 양육 가구 수 680만 가구
펫보험 가입 건 수 2만 2천건
(* 2022년 3월 기사 기준)
https://m.etnews.com/20220314000127
반려견주, 반려묘주님들 입장에서 펫보험 가입을 고민 해보셨을 것입니다.
우리 사랑스런 멍뭉이, 댕댕이를 위해서 보험 하나 가입할까?
현재 우리나라에서는 860만 마리 중에서 약 2만 마리 정도만 가입했다고 보시면 됩니다.
나처럼 고민한 사람들은 많이 있겠지만, 실제로는 얼마 가입을 안했구나 이렇게 생각하시면 됩니다.
이제 펫보험은 막 시장이 생긴 보험이고 상품입니다.
그리고 가입건수가 작다는 의미는 충분한 위험률이 검증되지 않았고 개발되지 않았다고 보시면 됩니다.
펫보험은 사람이 가입하는 실손의료비보험과 비슷한 형태로 개발이 되었습니다.
우리나라 국민의 경우 '국민건강보험공단'과 '건강보험심사평가원'이라는 정부기관을 통해서 전국민의 질병별, 상해사고별 입원/통원에 관련한 충분한 데이터를 모으고 있습니다.
그렇기에 전국민을 대상으로 실손의료비보험이 제공 가능한 것입니다.
반면, 펫보험은 그럴만한 데이터가 부족합니다.
정부기관처럼 펫들의 의료비(입원, 통원)에 해당하는 데이터를 집계하는 곳도 없습니다.
이렇게 부족한 데이터로부터 비롯된 문제가 결국 둘째, 셋째의 문제로 이어지게 된 것입니다.
둘째, 너무 넓은 범위의 보험금 지급 제한 사유
보험을 가입하실 때에는 꼭 두 가지를 '아주 자세히' 보셔야 합니다.
1. 보험금 지급사유
2. 보험금을 지급하지 않는 사유
어떤 사고가 생겼을 때 보험금을 받을 수 있는지 '보험금 지급사유'와
보험회사가 사전에 철벽방어해서,
어떠한 경우라도 보험금을 지급하지 않는다고 선언한 '보험금을 지급하지 않는 사유'를 보셔야 합니다.
오늘 저는 메리츠화재의 펫퍼민트 라는 상품을 기준으로 설명 드리겠습니다.
https://store.meritzfire.com/pet/product.do#!/
우리 아이 보험료 확인 품종 생일 빠른 보험료 확인 상세내용 보장내용 가입예시 꼭 알아두실 사항 반려동물 실손의료비 보험이란 무엇일까요? 반려동물이 질병, 상해로 입원(특약), 통원 치료 시, 보호자가 동물병원에서 부담한 의료비를 보상 하는 보험입니다. 펫퍼민트는 실제 치료비 위주의 보상 을 통해, 반려동물의 실질적인 건강증진을 돕고 펫 부모님들의 부담을 덜어드리기 위해 만들어진 보험입니다. 펫퍼민트는 전국 모든 동물병원에서 입원/통원/수술 치료비를 보상 하며, 펫 부모님들은 반려동물 의료비의 70% 또는 50% 보상을 선택하실 수...
store.meritzfire.com
제가 아는 한 시장에서 가장 많이 펫보험을 판매했고, 펫보험 시장을 개척해서 시장을 열은 회사가 메리츠화재 입니다.
위에서 말씀드린대로 가장 가입건이 많고, 앞으로도 데이터를 가장 많이 모으게 될 회사입니다.
그래서 현존하는 상품중에서 메리츠의 펫퍼민트가 가장 좋다고 판단하고 있습니다.
(* 만약, 펫보험 가입 의향이 있으시다면, 메리츠의 펫퍼민트 보험을 추천드리겠습니다.)
현재 펫보험은 대략 다음과 같은 구조로 보험금을 지급합니다.
아래 약관의 내용을 보셔도 되는데,
간단히 설명하면
수술하면 하루에 최대 200만원 , 수술하지 않으면 하루에 최대 15만원을 지급한다고 생각하시면 됩니다.
그리고 연간 한도는 500만원입니다.
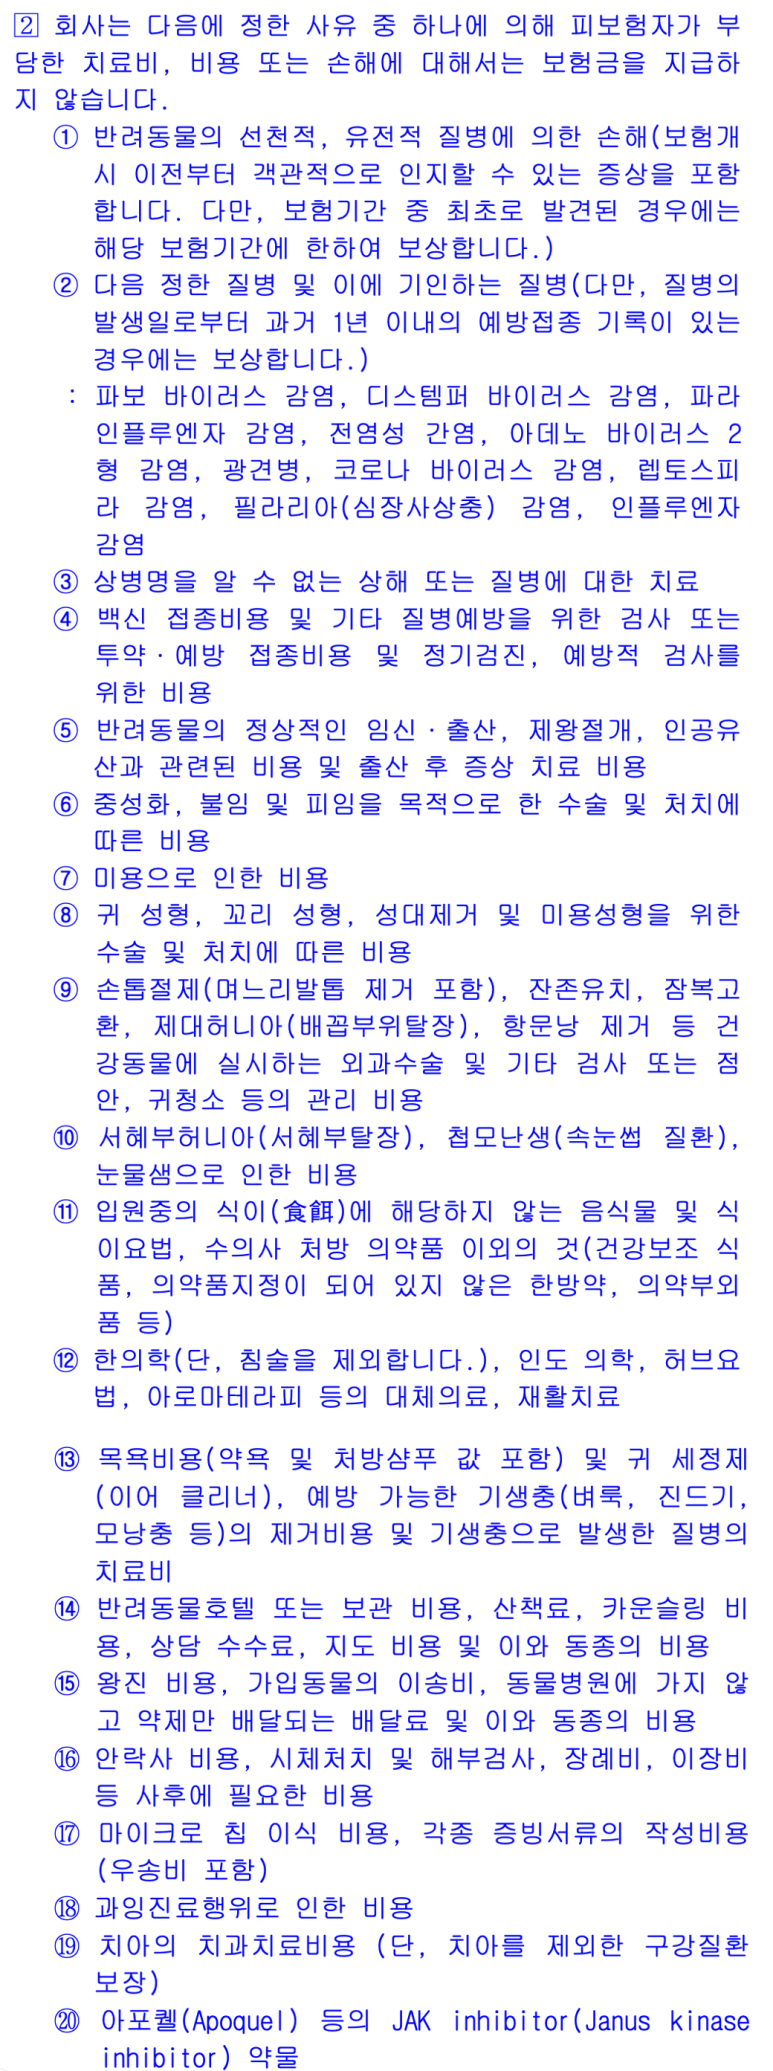
이렇게 보험금 지급사유만 보면 안되겠죠?
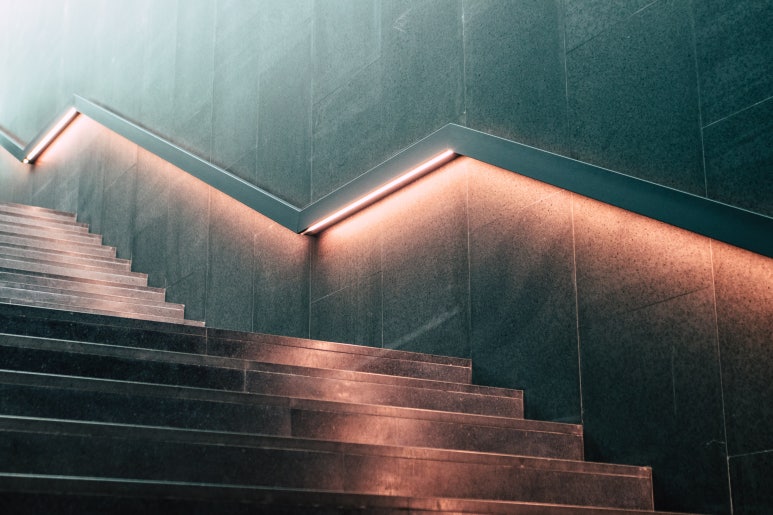
이 약관에서 보험금을 지급하지 않는 사유를 꼭 봐야 합니다.
(* 꽤 깁니다. 가볍게 내려서 보세요)
저는 앞에서 말한 대로 반려견, 반려묘를 키워본 적이 없습니다.
그래서 우리 반려견, 반려묘를 위해서 어떤 치료가 필요한지 잘 모릅니다.
근데, 제가 위의 약관상 보험금 지급사유를 본 순간 깜짝 놀랐습니다.
무려 20가지를 상세하게 지급하지 않는 사유라고 썼습니다.
이렇게까지
지급하지 않는 사유가
많고 다양한데
꼭 보험 가입해야해???
제가 펫보험을 반대하는 가장 큰 이유가 이것입니다.
보험상품개발했던 저의 경험상 펫보험 개발자들의 고충은 이해가 됩니다.
시장에 보험상품 출시는 해야겠고,
어떤 질병은 얼마나 회사에 손해를 끼칠지 모르니까 일단 출시는 하면서 20여가지의 사유는 보험금 지급하지 않는다고 조건을 걸고 출시한 것입니다.
간단하게 말하면 아직 보험상품으로서 매력이 떨어지고, 상품성이 부족하다는 것입니다.
셋째, 갱신형 상품 구조
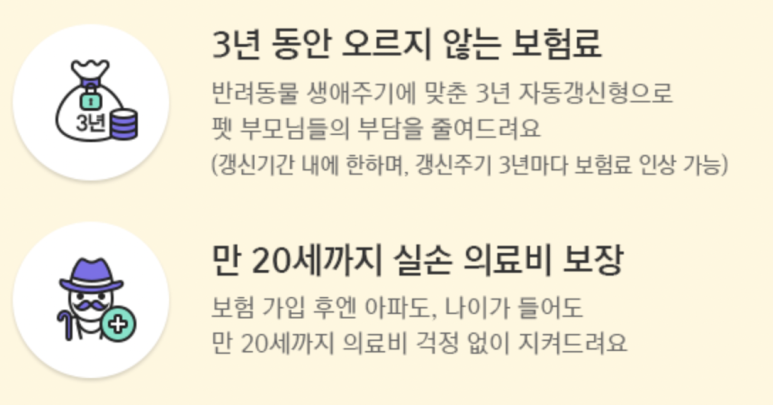
위에서 말한 펫퍼민트 상품의 광고에서 캡쳐했습니다.
이 두가지 표현에는 큰 의미가 숨어있습니다.
우리 멍뭉이, 댕댕이를 위해서 20살 될때까지 사실상 죽을때까지 보장은 해 주겠다는 것입니다.
그런데!
3년동안만 보험료가 오르지 않습니다.
3년후에는 얼만큼 오를지 아무도 모릅니다.
이건 지금 펫퍼민트 보험을 만드는 보험상품개발 담당자도 예측 못합니다.
일단 팔아봤고,
첫 상품을 판매한지 3년 갱신이 도래하는 시점에 위험률을 뽑아봐야 합니다.
우리나라 보험설계사들이 보험을 가입 권유할 때 가장 많이 공격하는 지점이 여기 입니다.
고객님을 만나서 기존에 가진 보험을 점검해드리면서,
3년 갱신형 담보를 가지고 있으면 정말 엄청나게, 그리고 집요하게 공격하십니다.
3년 후에는 보험료 쭉쭉 오를것이라고 말이죠.
다시 펫보험으로 돌아와서,
3년마다 보험료가 오르게 된 구조에 대해서는 아직 데이터가 부족하고 검증이 안되었다는 것입니다.
그렇기에 만약 현재 펫보험 중에서
20년동안 동일한 보험료를 납입하는 상품이 있다면 모를까? 그렇지 않다면 저는 권유하지 않는 것입니다.
지금도 펫보험 가입하려고 보험료 설계를 해보시면 매월 기준으로 대략 4~5만원 정도 납입하셔야 합니다.
결코 적은 금액이 아닙니다.
매월 4만원이라고 해도, 1년에 약 50만원, 3년에 약 150만원 수준입니다.
이 정도 보험료를 내서 꽤 많이 보장이 되고 안심을 하게 해 주면 좋지만 그렇지 못한 것이 문제입니다.
제가 오늘까지 파악한
현재 시장의 펫보험에 대해서는
아직 가입하기에는 상품성이 부족하고,
이르다는 결론입니다.
그럴 돈이 있으시면
저축하는 것이 낫다고 판단합니다.
제가 유튜브 방송을 통해서도 상세하고, 이해하기 쉽게 설명 드렸습니다.
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0033-K호 (2026-09-01 ~ 2027-08-31)