자동차보험하고 운전자보험은 무슨차이? 운전자보험은 꼭 들어야 하는것인가?
자동차보험과 운전자보험
오늘은 확실하게 구분해 보겠습니다.
먼저, 자동차보험!
대한민국에서 자동차를 새로 구입하시면(신차 또는 중고), 반드시 운행전에 자동차보험 가입을 해야 합니다.
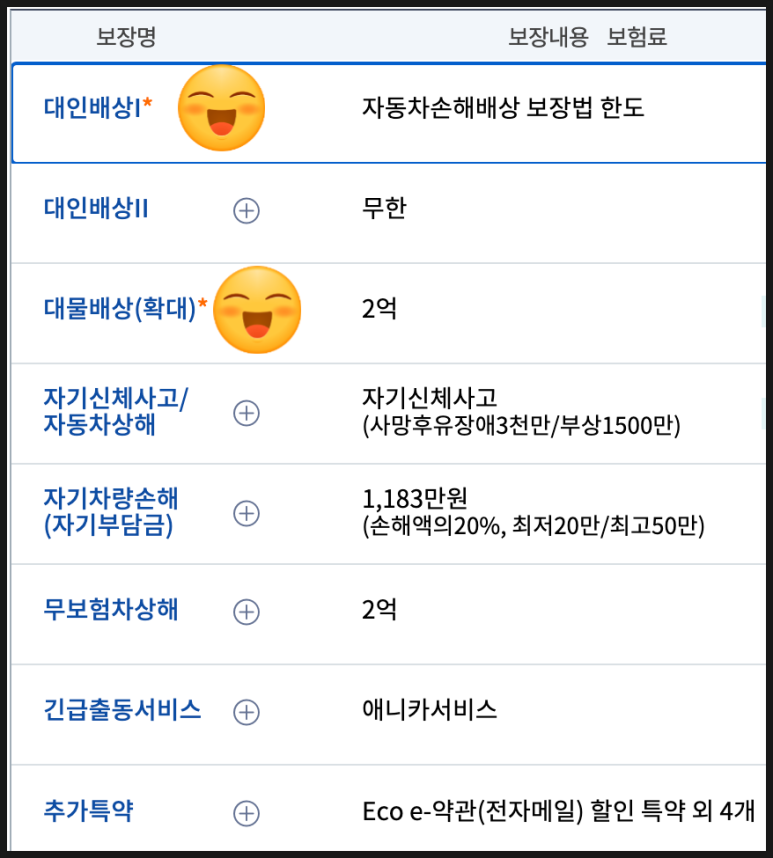
아래는 제 차를 넣어서 자동차보험 가입하는 예시 화면입니다.
우리나라에서는 자동차보험을 가입할 때 필수적으로 꼭 가입해야 하는 것이 있습니다.
스마일 표시로 된 두 곳을 잘 보시기 바랍니다.
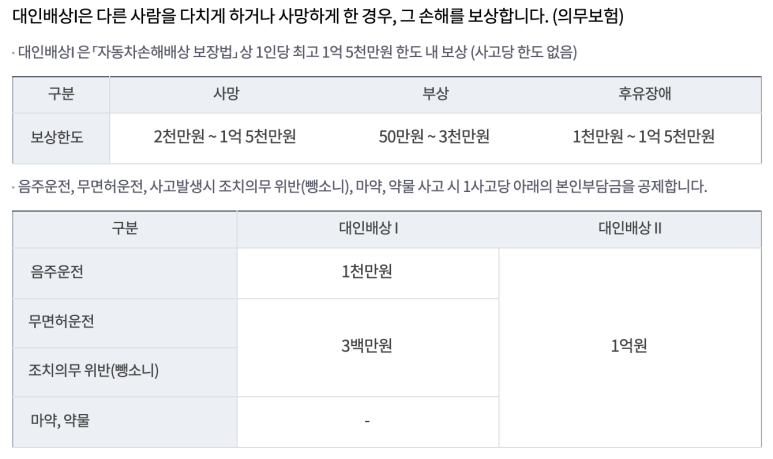
먼저, 대인배상I 담보입니다.
최소한 아래의 조건으로는 가입을 해야 하는 것입니다.
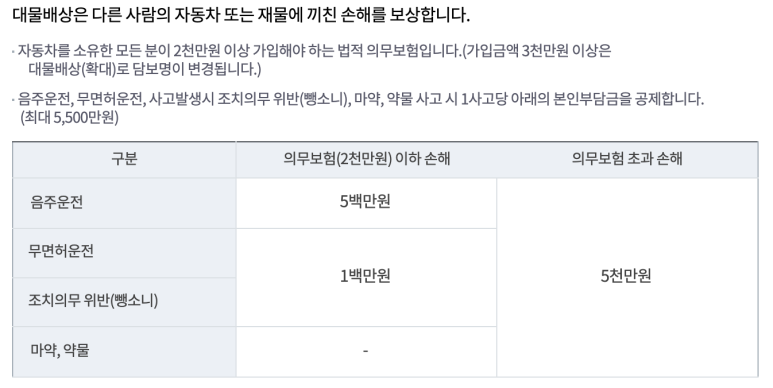
다음은, 대물배상 담보입니다.
최소한 2천만원 이상 가입해야 합니다.
자동차보험은 위 두 개 담보는 의무사항이기 때문에 꼭 가입해야 하는 것입니다.
이렇게 두 개, 대인배상I 과 대물배상을 가입하고 나서
보통은 자동차보험도 종합보험이라고 해서 추가적으로 다른 보장을 더 확대해서 가입하는 것입니다.
정리해 보겠습니다.
자동차보험은 신차(또는 중고차) 구매시
의무적으로 꼭 가입하는 보험입니다.
그리고,
자동차보험으로 보호하는 대상은 '차' 입니다.
마지막으로,
자동차보험은 매년, 1년에 한 번씩
가입하는 보험입니다.
그러면 운전자보험은 어떤 차이가 있을까요?
운전자보험은 자동차하고는 아무 상관이 없습니다.
보험료를 산출할 때 자동차의 차량번호를 넣지 않습니다.
운전하는 당신 그 자체의 정보만 넣습니다. (성별, 연령, 직업 정보)
그리고 운전자 보험은 기억해 두세요!
월 보험료 1만원으로 가입해도 충분합니다.
보통 5년, 10년 장기간으로 가입합니다.
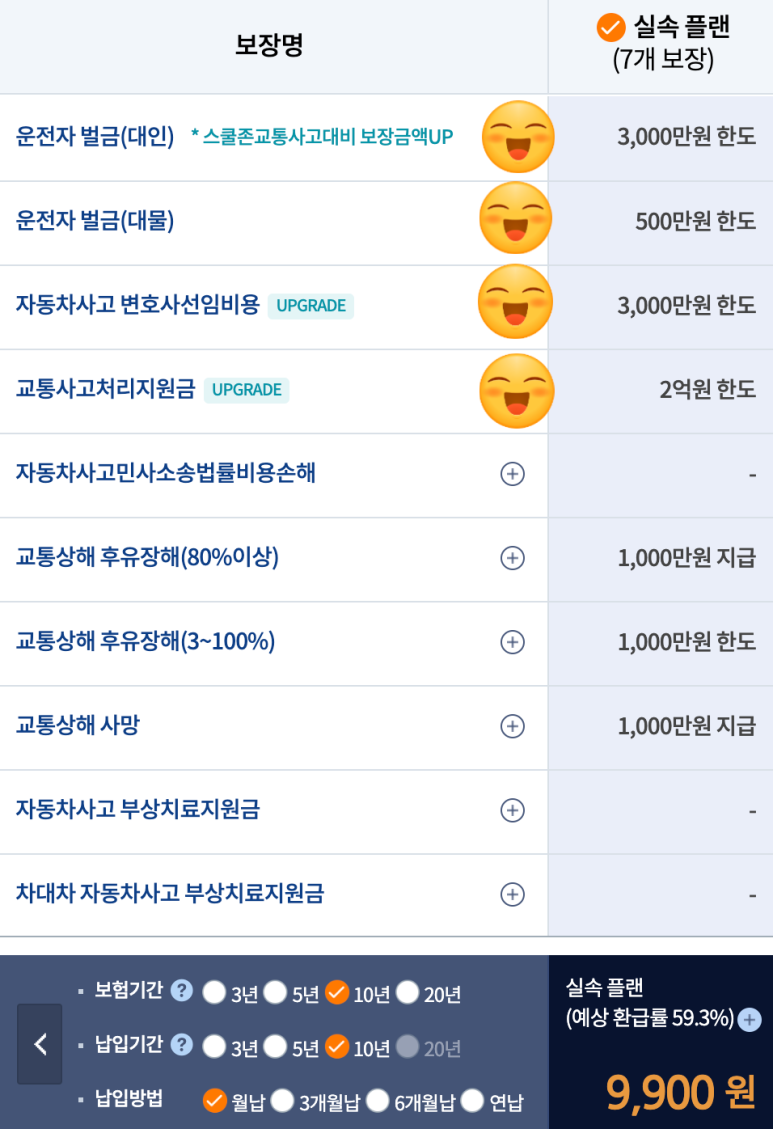
아래는 제 나이와 조건으로 설계했습니다.
10년동안 매월 9,900원만 납입하는 보험입니다.
운전자 보험을 우리가 가입하는 이유는 아래 스마일 네 개 담보 때문입니다.
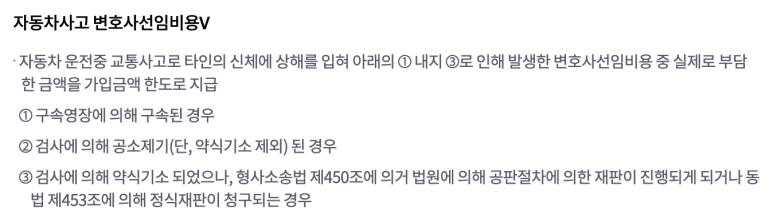
내가 운전을 하던 중 문제가 발생해서 벌금을 부담하는 경우
- 타인에게 피해를 줘서 벌금을 내는 경우 (대인)
- 타인의 사물에 피해를 줘서 벌금을 내는 경우 (대물)
문제가 발생해서 변호사를 선임할 수 밖에 없는 상황인 경우
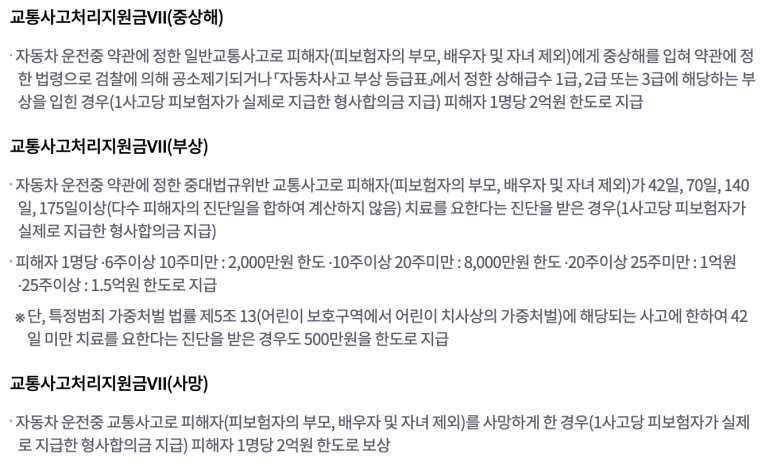
마지막으로, 교통사고를 일으켜서 상대에게 중상해, 부상, 사망과 같은 사고가 발생했을 경우 형사합의금을 지급하는 경우
위에서 살펴본 네 가지의 경우들
내가 운전하다가 과실이 발생해서 생길 수 있는 문제를 대비하는 보험이 운전자보험인 것입니다.
운전자보험은 의무보험이 아닙니다.
본인이 원하면 가입하는 것이고,
불필요하면 가입할 필요가 없습니다.
오늘 이렇게 살펴본 자동차보험과 운전자보험,
유튜브를 통해서도 더 이해하기 쉽게 설명드렸습니다.
참고하십시오.
긴 글 읽어주셔서 감사합니다.
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0024-K호 (2026-09-01 ~ 2027-08-31)