저축보험 가입하지 마세요(가입하지 마세요 1편)
오늘부터 3일간 가입하지 마세요 시리즈를 블로그에 올려보려고 합니다.
정확하게는 유튜브 방송으로 먼저 준비했고 그 내용을 블로그를 통해서도 소개하려고합니다.
1편, 저축보험 가입하지 마세요
2편, 연금보험 가입하지 마세요
3편, 변액보험 가입하지 마세요
이렇게 세 개의 시리즈 입니다.
우선 결론부터 말씀드리겠습니다.
저축보험은 10년 원금을 납입해도
겨우 겨우
원금회복에서 약간 이자가 붙는 정도입니다.
보험회사는 보장을 잘 하는 곳입니다.
고금리로 돈을 불려주는 곳이 아닙니다.
저축보험 가입하지 마세요.
저축보험은 저축성보험의 한 종류 입니다.
보험이 끝나는 만기시점에 원금보다 1원이라도 더 받도록 설계가 된 상품입니다.
요즘 저금리시기이다 보니 돈의 자산운용이 너무 어려워서
다른 곳으로는 돈이 사용되지 않도록 거의 다 돈을 굴리는데만 집중하는 상품입니다.
그래서, 저축보험이면서 우리가 잘아는 암보험처럼 암걸리면 1천만원 이런 상품은 만들기 힘듭니다.
보장하는 것은 거의 없이 돈만 굴리는 상품이라고 생각하시면 됩니다.
생명보험협회 공시실을 가보면 저축성 보험의 세 종류로
연금, 저축, 교육
이렇게 세 가지 상품이 있습니다.
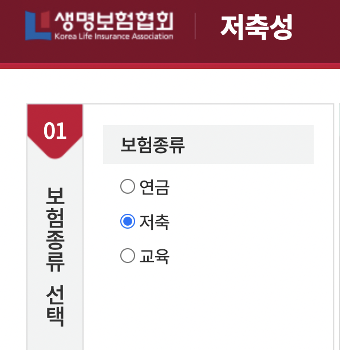
저는 그 중에서 저축보험을 말씀 드리는 것입니다.
저축보험을 자세히 보고 싶은 분은 생명보험협회 공시실을 가면 됩니다.
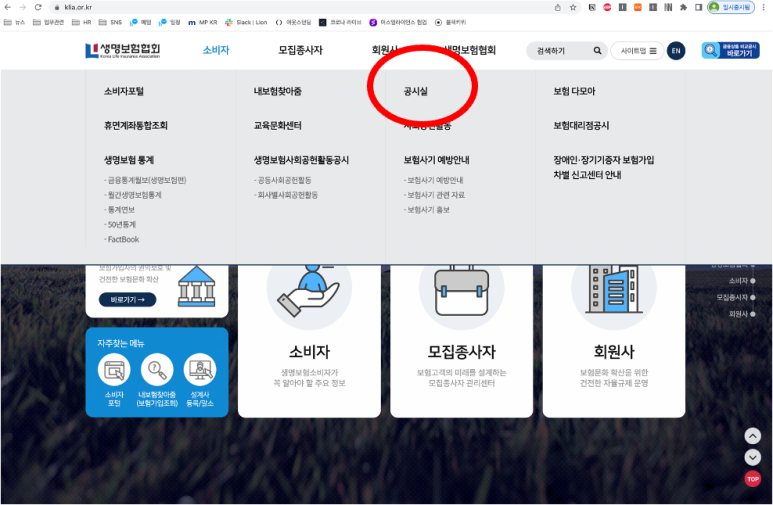
참고로, 손해보험회사들은 저축보험에 별로 연연하지 않기 때문에 손해보험협회는 갈 필요 없습니다.
위와 같이 공시실을 누르고,
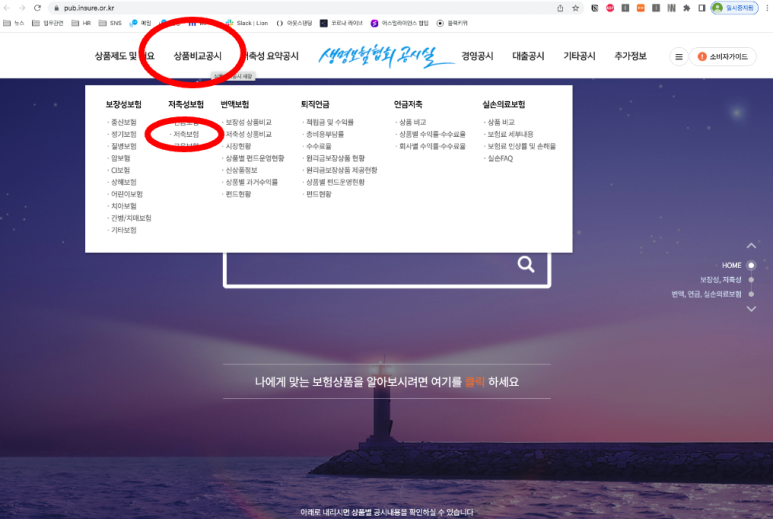
화면이 바뀌면,
아래에서 상품비교공시 => 저축보험 을 누르면 됩니다.
아래와 같은 팝업창이 나오는데
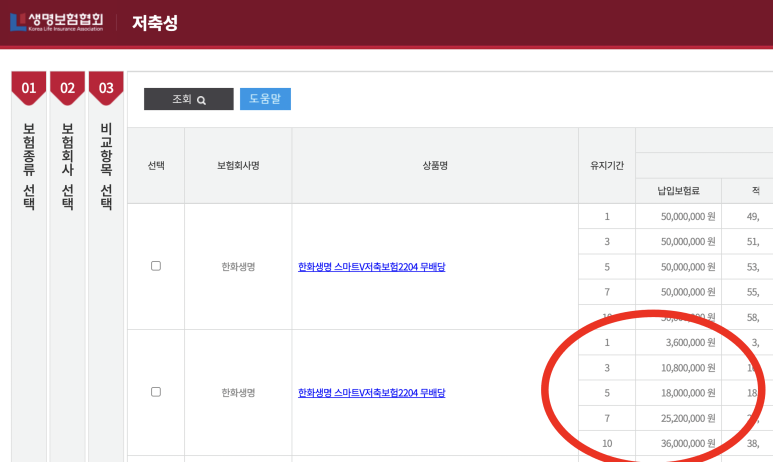
우리나라에서는 상품비교공시가 의무이기 때문에 모든 저축보험은 여기서 다 확인이 가능합니다.
자 그러면, 제일 위에 나온 한화생명의 상품 하나를 예를 들겠습니다.
(* 단지 제일 위에 있기 때문에 한화생명 상품을 예를 들었습니다.
대부분 회사가 거의 비슷합니다.)
매월 30만원씩 10년간 120번 납입하는 상품입니다.
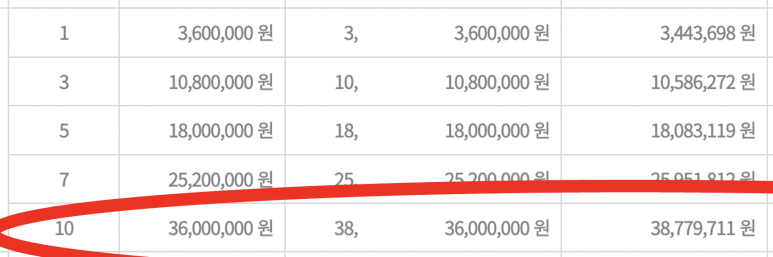
10년간 차곡차곡 납입해서 3,600만원 원금이
3,877만원이 된다고 나왔습니다.
그런데, 한가지 확인해야 하는 것이 있습니다.
오른쪽으로 쭉 가면 아래와 같이 이율이 나오는데
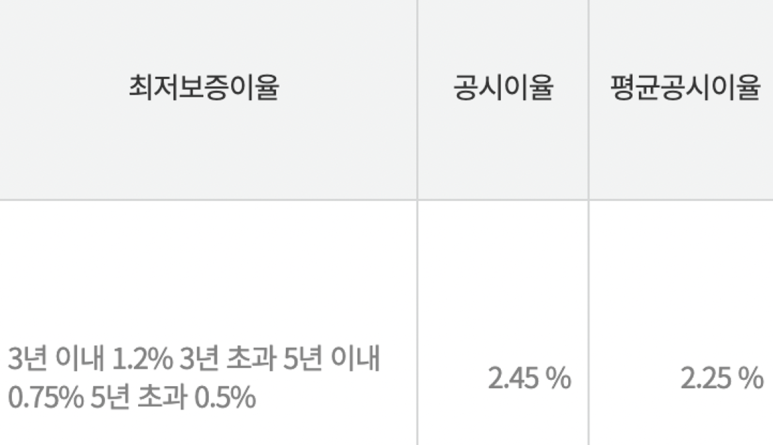
2.45% 공시이율로 위의 수치를 만들었다고 나옵니다.
상품비교공시실은 공시이율로 값을 예시합니다.
그럼, 잘 따져봐야 합니다.
2.45%로 내가 낸 돈을 운용했다고 가정했을 경우
3,600만원 ==> 3,877만원이 되는 것입니다.
만약, 위에서 나온
최저보증이율로 운용을 한다면??? 어떻게 될까요?
최저보증이율은 잘 봐야 합니다.
위에 나온 값을 예를 들어보면
3년 이내는 1.2%
3년 초과 5년 이내는 0.75%
5년 초과는 0.5%
연이율 보장하는 것입니다.
정확하게 팩트를 찝어보자면,
회사가 자산운용을 엉망으로 해서 위와 같이 최저보증이율을 제공해도 우리 고객들은 할 말이 없습니다.
매월 30만원씩 , 10년간 120번 3,600만원을 납입했는데
피같은 내돈이
최저보증이율로 운용이 되면
10년 후에 거의 원금에서 아주 약간 몇십만원 정도 수준의 이자만 생기는 것입니다.
그리고, 보험상품의 특징인 사업비를 언급하지 않을 수 없는 것이
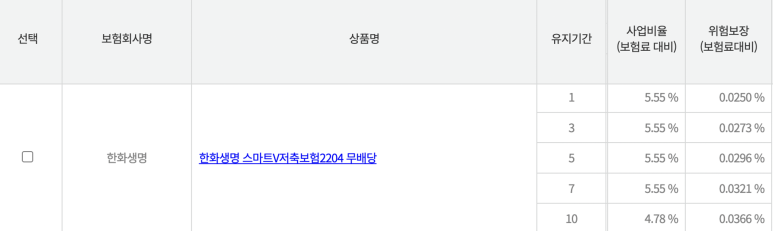
이렇게 매년 사업비도 부과하고 있기 때문에 자산운용해서 돈이 굴러갈 시간이 없는 것입니다.
굴러가다가 계속 사업비를 떼고 있기 때문에
이럼에도 불구하고
보험회사에 왜 저축보험을 가입하려고 하는 것일까요?
참고로, 보험회사도 2023년 내년부터는 저축보험을 판매하는 것은 부담으로 다가옵니다.
이 부분은 제가 다음번에 자세히 소개하겠습니다.
IFRS17 이라고 회계기준이 바뀌면서 보험회사의 매출에서 저축성보험이 빠지게 됩니다.
보험회사도 열심히 팔 의미가 없어지고 있습니다.
더 자세히, 유튜브를 통해서 이해하기 쉽도록 정리했습니다.
긴 글 읽어주셔서 감사합니다.
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0053-K호 (2026-09-01 ~ 2027-08-31)