연금보험 가입하지 마세요(가입하지 마세요 2편)
제가 좀 더 솔직하게 말씀드리고자 가입하지 마세요 시리즈 세 편을 준비했습니다.
오늘은 두 번째 연금보험 가입하지 마세요 입니다.
1편, 저축보험 가입하지 마세요
2편, 연금보험 가입하지 마세요
3편, 변액보험 가입하지 마세요
이렇게 세 개의 시리즈 입니다.
연금보험이 저축보험과 차이나는 부분은 딱 한 가지입니다.
00세까지 살아있으면
그때부터 죽을때까지
일정한 금액이 매달 나오는 것입니다.
지금 연금보험이나 저축보험이나 오늘 가입하시면 일단 돈을 불려야 하는 시간이 필요합니다.
그 시간을 10년이라고 했을때
저축보험은 10년동안 돈을 불리고 나서 만기가 되어서 계약이 종료하는 것입니다.
연금보험은 일정기간이 지나고 (예를들어) 60세가 되면
그때부터 불려져 있는 돈을 가지고 매달 연금을 착착 받는 것입니다.
그래서, 저축보험과 연금보험의 로직은 같다고 말씀드렸습니다.
그러면, 제가 저축보험 가입하지 마세요에서 말씀드린것과 같습니다.
일단 지금의 저금리 상황에서는 보험회사가 돈을 굴릴수가 없습니다.
저축보험이나 연금보험이나 일단 돈을 굴릴 방법이 없습니다.
그래서 가입하지 마시라고 하는 것입니다.
오늘도 예시를 들어서 보여드리겠습니다.
연금보험은 주로 생명보험회사가 팔고 있기 때문에
정확하게 확인하고 싶으시면 생명보험협회 공시실을 들어갑니다.
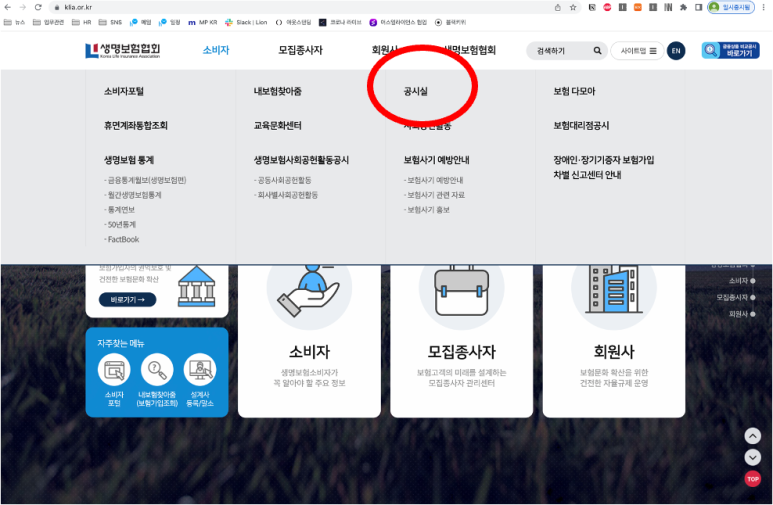
한 번 누르고 나면 아래와 같이 상품비교공시로 화면이 바뀝니다.
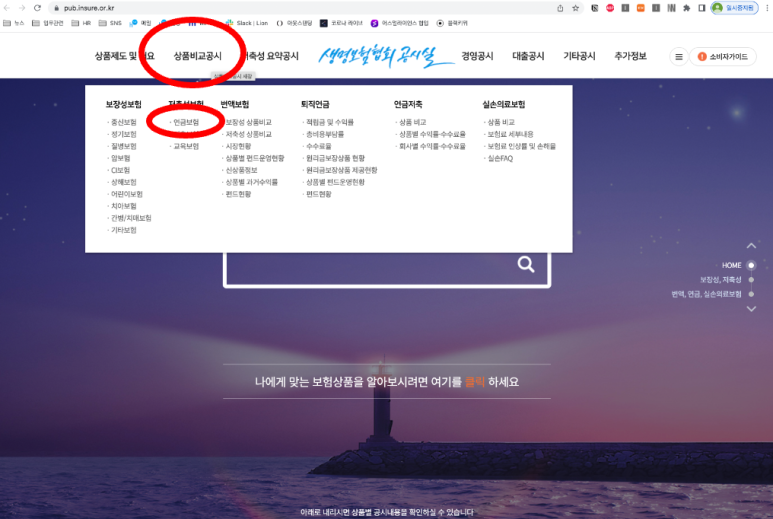
그러면 아래와 같이 새로운 화면이 뜹니다.
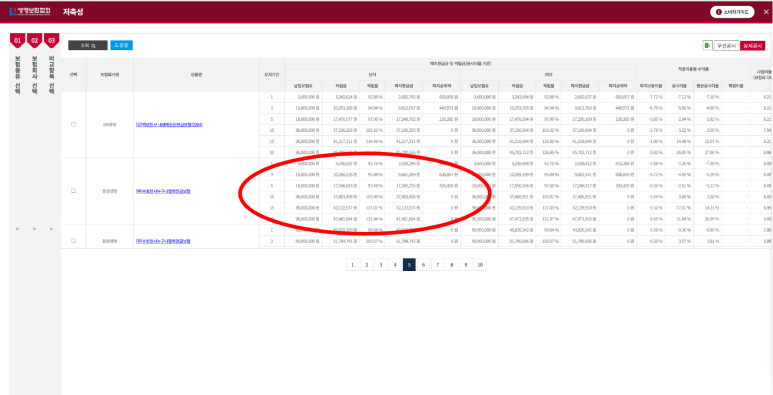
상품비교공시는 모든 상품에 대한 의무이기 때문에 본인이 가입하고자 하는 연금보험을 여기에서 조회하실 수 있습니다.
저는 오늘 동양생명 수호천사 누구나행복연금 상품으로 조회를 해봤습니다.
(* 거의 모든 연금이 동일합니다. 따라서 어떤것으로 보셔도 거의 비슷한 결과를 얻습니다.)
10년간 매월 30만원씩 납입을 하면
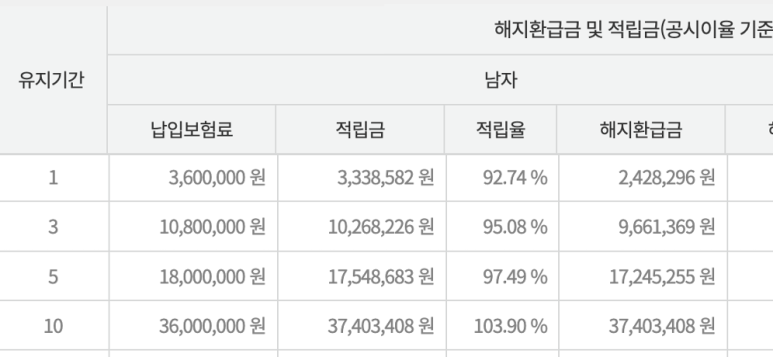
3,600만원을 납입하고
이 돈이 10년 후에는 3,740만원으로 불어 있습니다.
10년간 이자가 140만원입니다. (만족스런 이자인가요?)
그런데, 이 금액에 만족을 하기 전에 확인할 것이 있습니다.
아래의 표처럼 공시이율 2.5% 예시된 기준으로 굴렸을 때 나오는 금액입니다.
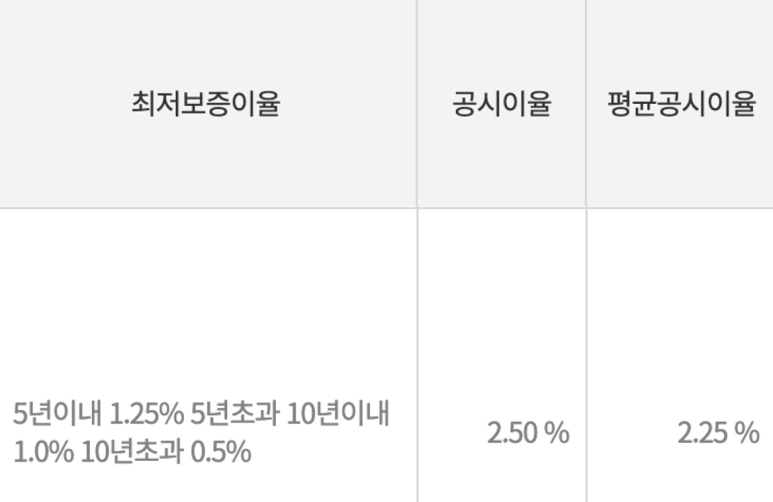
최저보증이율로 굴렸을때는 얼마나 나올지 꼭 확인을 해야 합니다.
그래서 저는 오늘 동양생명 홈페이지의 공시실을 갔습니다.
마찬가지로 모든 상품의 가격은 공시해야할 의무가 있기 때문에 가격공시실에 가셔서 확인할 수 있습니다.
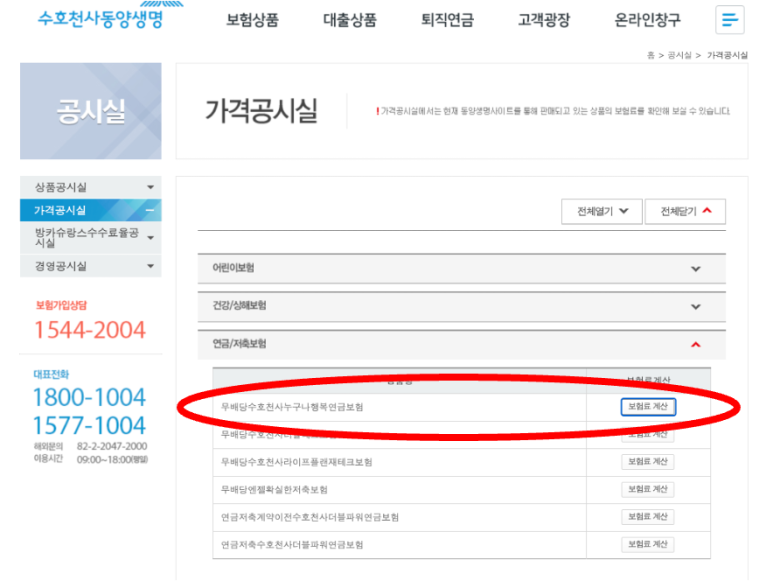
이렇게 저에게 맞는 조건을 넣고,
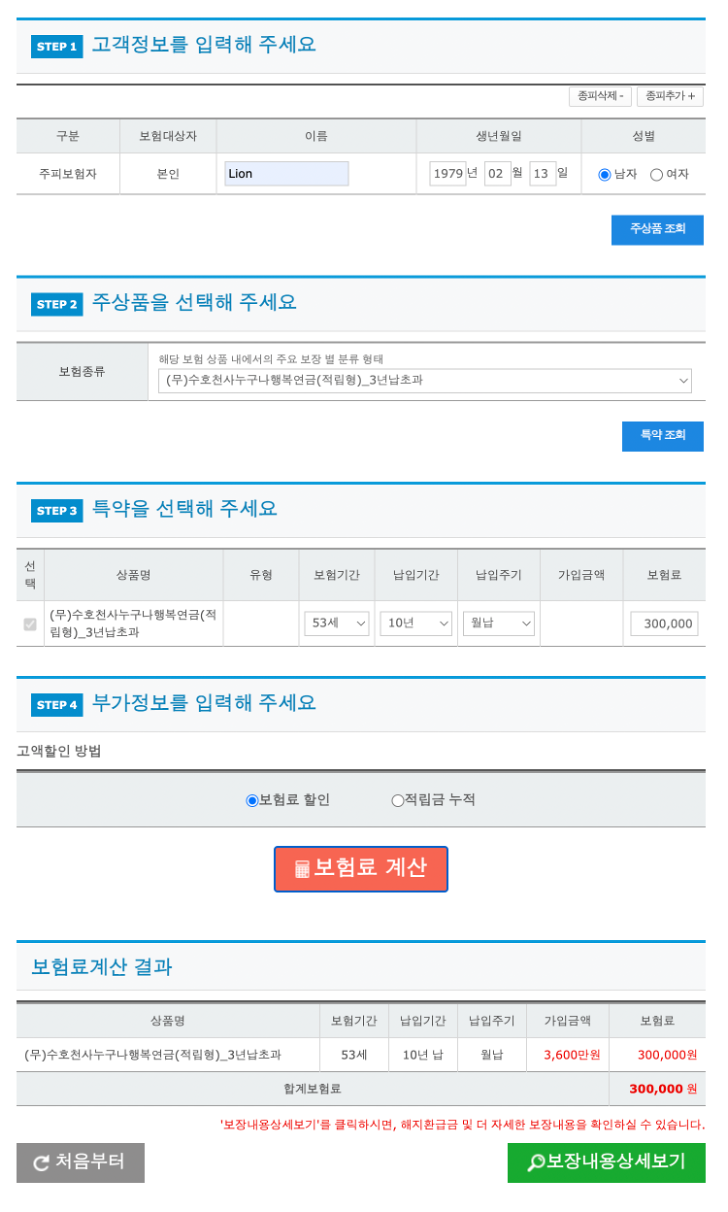
결과를 확인했습니다.
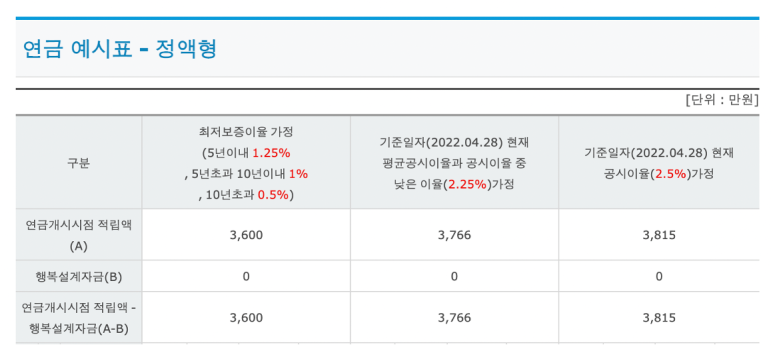
보이시나요?
10년간 제가 매월 30만원씩 120번 냈습니다.
총 3,600만원 냈습니다.
그런데, 최저보증이율로 가정하니까 3,600만원이 나왔습니다.
도대체 이게 무슨소리냐고요?
10년간 보험회사에 퍼주신 겁니다.
최저보증으로 겨우 원금만 회복한 상태에서
이제 제가 평생 죽을때까지 연금 얼마 받는지 확인하고 싶어졌습니다.
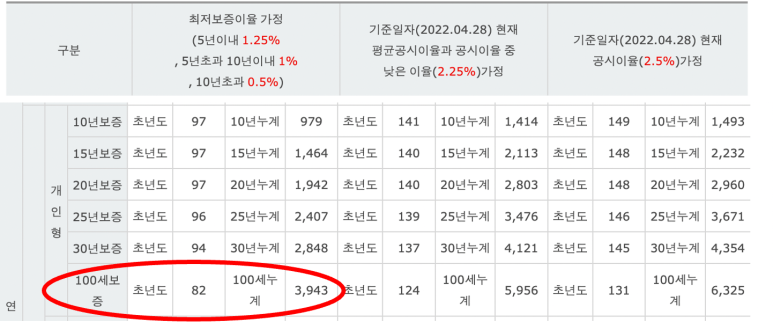
100세까지 보증하는 연금을 확인했더니
82
즉, 매년 82만원을 준다고 합니다.
매월 7만원도 안됩니다.
사실상 제가 낸 원금 다시 나눠주는 셈입니다.
연금보험은 저축보험과 다르게 해지환급금의 기준이 좀 더 까다롭습니다.
제가 아래와 같이 해지기준을 봤더니
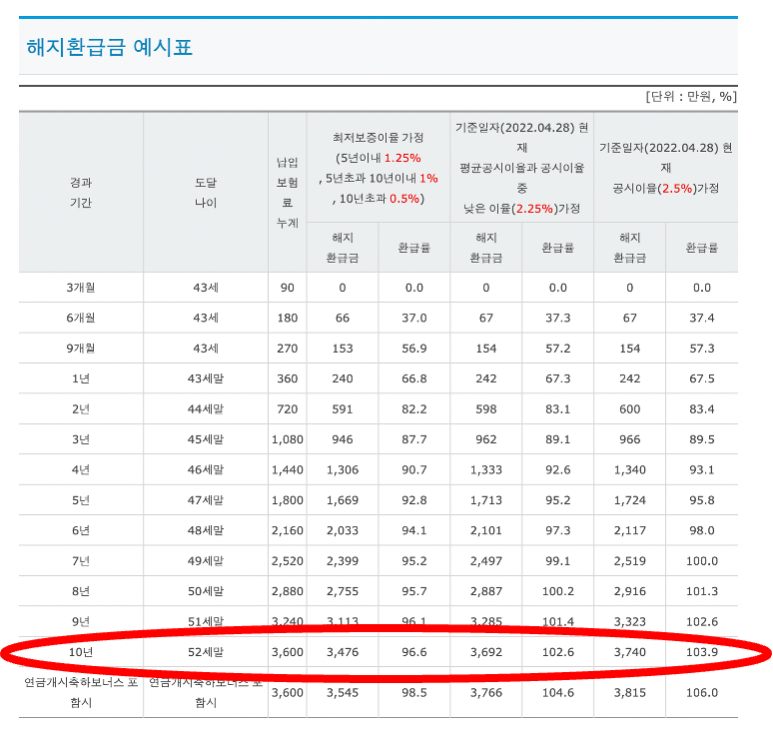
10년이 지나서 내 원금 3,600만원을 가져가는 줄 알았더니
해지하려면 3,476만원만 가져갑니다.
나머지는 환급금을 내야 하는 것입니다.
지금 우리나라에서 연금보험은 오늘 제가 보여드린 형태와 거의 다 같다고 생각하셔도 됩니다.
제가 왜 !!!
1편, 저축보험 가입하지 마세요
2편, 연금보험 가입하지 마세요
3편, 변액보험 가입하지 마세요
이렇게 말하는지 아시겠죠???
유튜브 방송을 보시면 더 이해하기 쉬울것입니다.
긴 글 읽어주셔서 감사합니다.
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0034-K호 (2026-09-01 ~ 2027-08-31)