변액보험 가입하지 마세요(가입하지 마세요 3편)
이번에 가입하지 마세요 시리즈를 기획하면서
정말 하고 싶었던 이야기는 바로 이것이었습니다.
세 번째 변액보험 가입하지 마세요 입니다.
1편, 저축보험 가입하지 마세요
2편, 연금보험 가입하지 마세요
3편, 변액보험 가입하지 마세요
이렇게 세 개의 시리즈 입니다.
저는 생명보험회사에서 상품개발 3년, 손해보험회사에서 상품개발 7년을 했습니다.
그래서 생명보험회사에서 파는 변액보험에 대해서 어느정도 정확하게 말씀드릴 수 있습니다.
참고로, 저의 레퍼런스라고 한다면
제가 3년차 상품개발자였던 2007년에 변액보험을 가지고
배타적사용권부여상품(보험업계의 특허)을 만든 적이 있습니다.
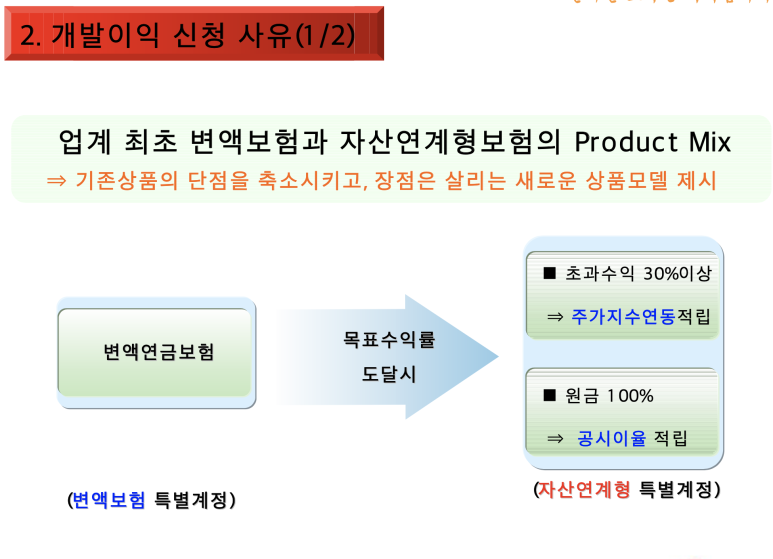
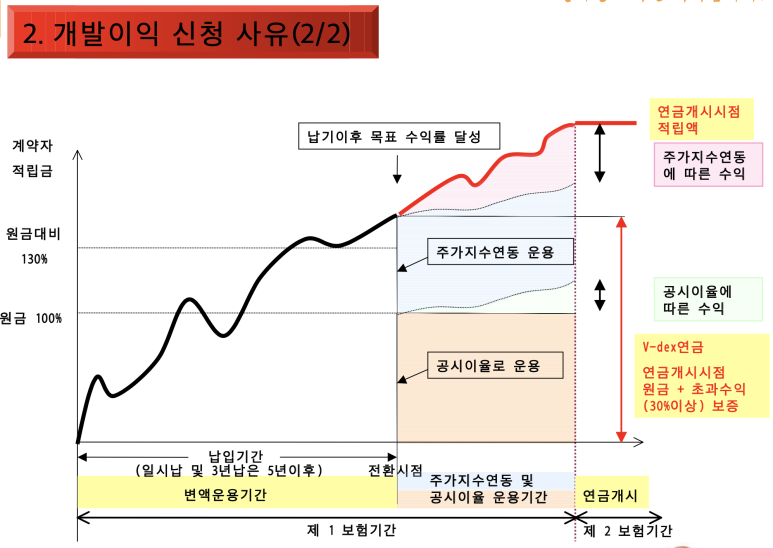
한화생명에서 V-dex 변액연금이라는 것을 만든 것입니다.
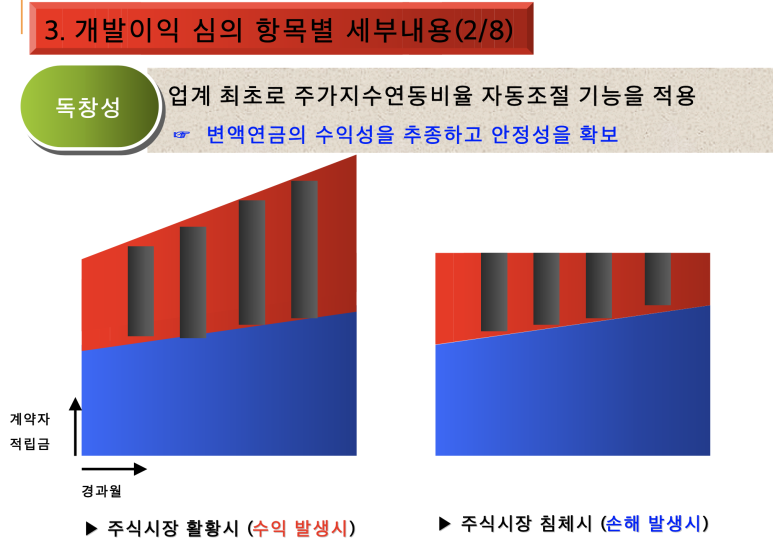
아래는 자료 화면입니다.
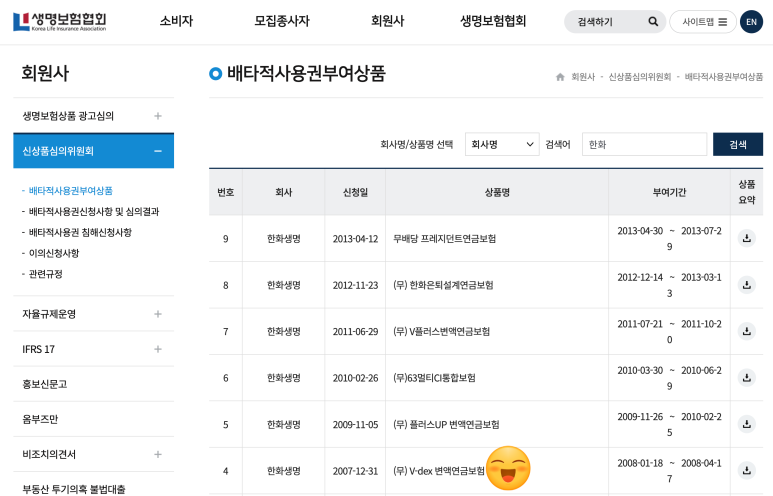
(* 그림에서 스마일 표시를 보시면 됩니다.)
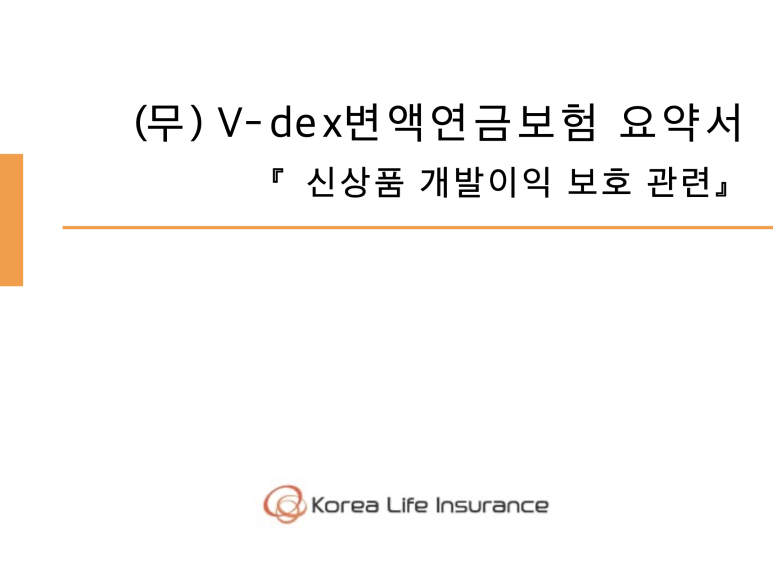
첨부파일
071231_상품요약_V-dex변액연금보험.pdf
파일 다운로드
(* 원본 파일은 여기에 있습니다. 출처: 생명보험협회,
당연히 작성자는 2007년 당시 제가 했습니다. )
저는 변액보험에 대한 고민을
2007년부터 했습니다.
이 상품이 왜이렇게 많이 팔릴까?
이게 과연 좋은 상품인것인가?
돈 없는 사람이 쌈지돈 모아서 넣으면 크게 불려주는 것인가?
2007년부터 늘 고민했고,
위와 같이 특허받은 상품을 만드는 모든 기획도
어떻게 해야 고객관점에서 한 푼이라도 더 불리고
수수료를 줄일 수 있을까?
그 때부터 제가 내린 결론은
변액보험은 고객에게 결코 이득이 될 수 없다
이것이었습니다.
어릴때 회사 소속으로 상품을 개발해야 할 때는 어쩔수 없이 제 위치에서
최선으로 상품을 만든다고 고민은 했지만
이제는 보험을 전문으로 하는 스타트업 대표가 되었고
보험회사와 고객의 중간에서 정확한 목소리를 낼 때가 되었다고 생각합니다.
저는 앞으로 변액보험에 대해서는 지속적으로 가입하지 마시라고 말할 계획입니다.
변액보험을 가입하지 말라고 하는 이유에 대해서
조금 관심이 있으시다면
저는 아래 유튜브 방송을 꼭 보시라고 추천 드리겠습니다.
유튜브 방송에서 말한 몇 가지 핵심만 정리해 보겠습니다.
금감원, 생보협회 자료를 인용했습니다.
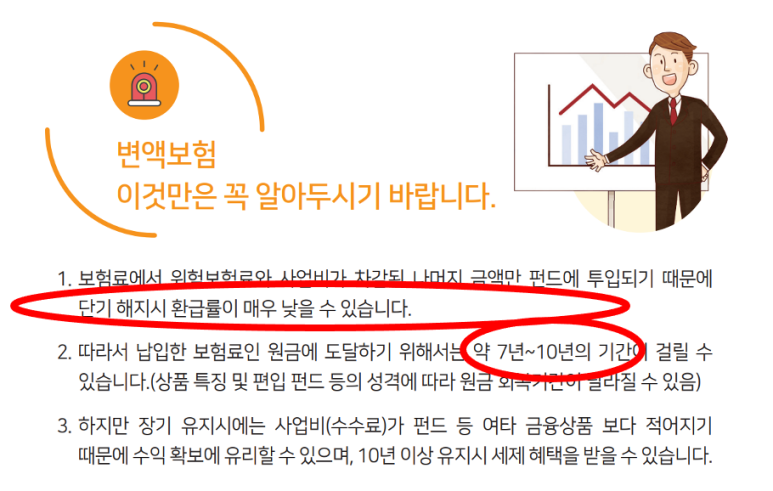
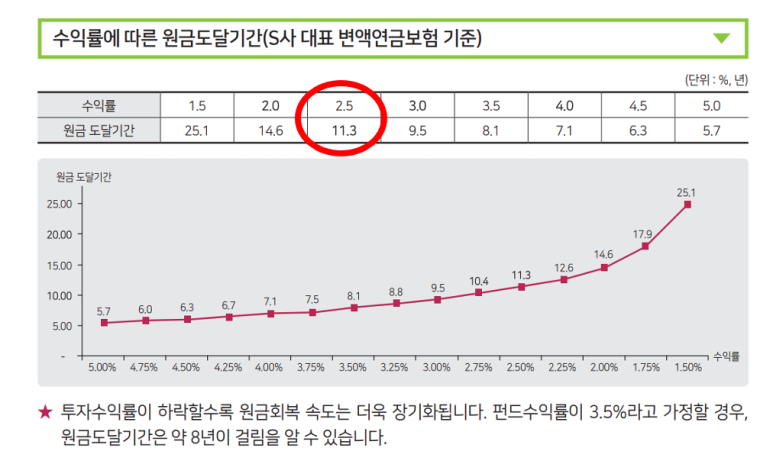
변액보험은 원금 도달기간을 사실상 10년이상 보셔야 합니다.
아래와 같이 2.5% 연이율 수익률이 나올경우 원금도달기간이 11.3년입니다.
가장 근본적인 이유는
고객님이 납입하는 보험료에서
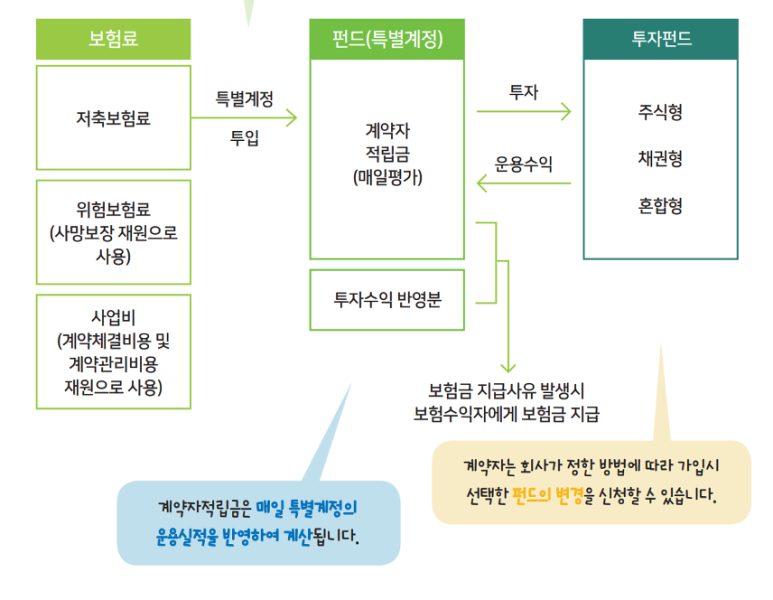
저축되는 부분(저축보험료)를 특별계정 펀드에 넣고, 그것을 다시 투자펀드로 넣는 그 과정을 계속 반복합니다.
명심하세요!
금융회사가 하는 모든 행위(트랜잭션)은
반드시 수수료를 수반합니다.
지속적으로 특별계정에,
그리고 펀드에 넣고 빼는 과정을 하면서 수수료를 떼는 것입니다.
그러니 원금 회복을 하는데만 10년 이상이 걸리는 것입니다.
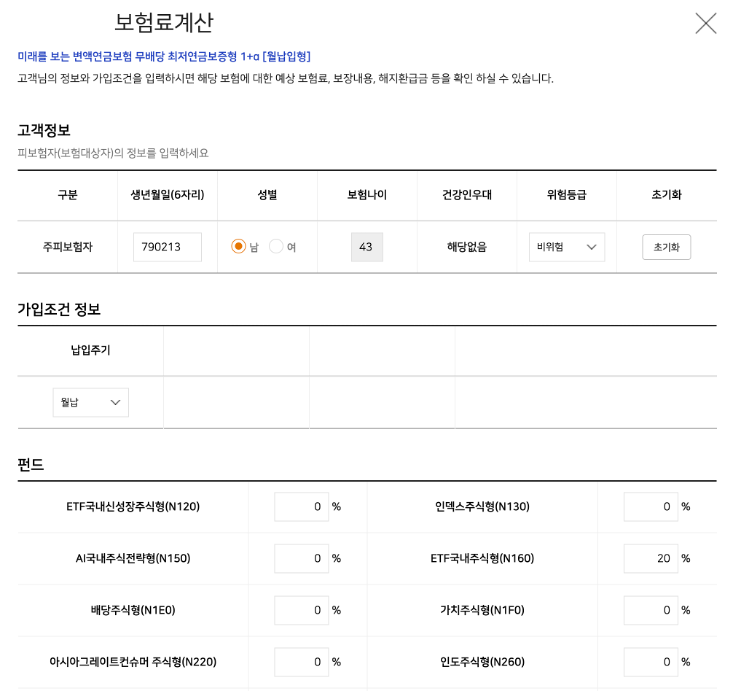
국내에서 변액보험의 60% 정도 판매를 책임지는 미래에셋생명 상품으로 한 번 설계해 봤습니다.
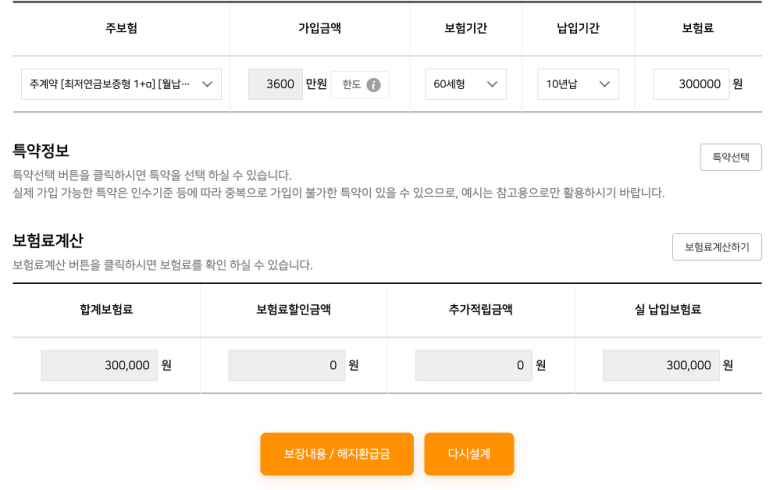
제 나이, 만 43세에서 10년간 매월 30만원씩 납입을 하면 어떻게 되는지!
매월30만원씩 총 3,600만원을 납입했습니다.
일단 설계하자마자 이런 무서운 문구가 나옵니다.
빨간색이 너무 많지만
마지막 말이 중요합니다.
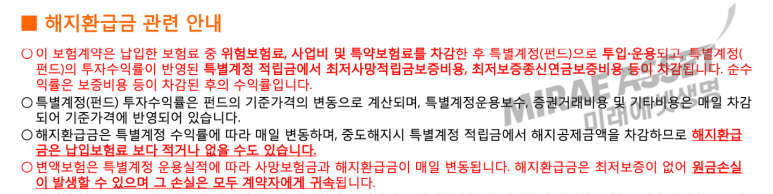
변액연금은 중간에 해지시에는 원금손실 가능성이 있습니다.
조금 더 정확하게 말해보겠습니다.
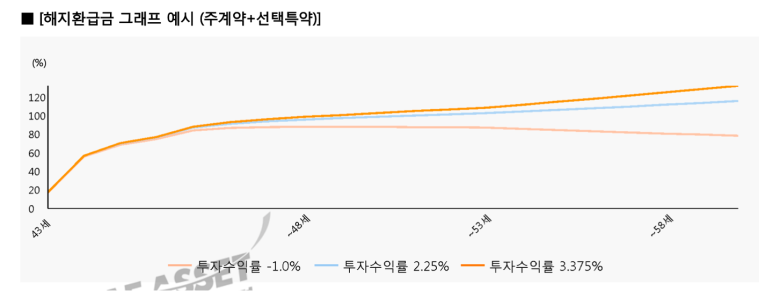
아래 그래프를 보시죠.
변액연금은 마이너스 투자수익률을 가정합니다.
위에서 -1.0 % 를 표현했습니다.
제가 저축보험이나 연금보험에서 가입하지 마세요 를 말씀드리면서
최저보증이율로 보시라고 말씀드렸습니다.
변액연금은 그와 같은 최저보증이율 조차 없습니다.
High Risk
High Return
많이 먹고, 많이 잃는 상품인 것입니다.
증시, 시황이 안 좋으면 크게 까먹을 수 있습니다.
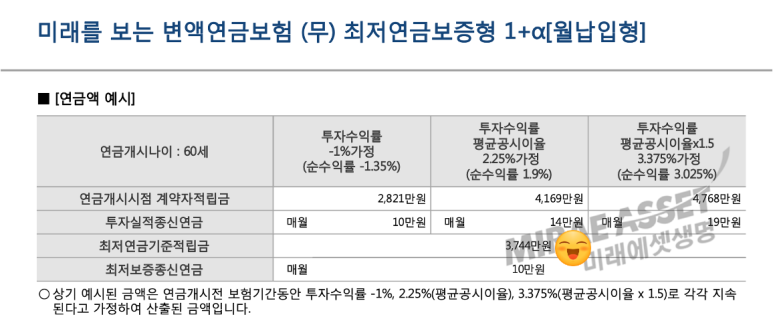
제가 3,600만원을 납입했는데 아래와 같은 세 가지 경우를 예시해 줍니다.
43세에 가입해서 60세가 되었을때
17년 후에,
투자수익률 -1%를 가정하면 원금을 까먹고 2,821만원이 됩니다.
그나마 다행이라고 해야 할까요?
만약 60세까지 유지를 했다면
최저연금 기준 적립금 3,744만원으로 연금이 시작됩니다.
이 부분이 변액연금을 가입시키면서 가장 크게 강조하는 부분이기도 합니다.
43세에 가입해서 매월 30만원씩 부었고
총 17년이 지났을 때
원금이 3,600만원에서 3,744만원이 된 것입니다.
과연 이 숫자는 만족하시나요?
17년동안 고작 이자가 144만원이 되었다면?
물론, 투자수익률이 2.25%, 3.375% 연이율 기준 이렇게 날 수도 있습니다.
그러나, 저는 항상 최저 기준으로 생각하시라고 말씀 드립니다.
마지막으로,
변액보험은 예금자보호가 안됩니다.
회사가 파산시(이러면 정말 안되지만)
보호를 받지 못합니다.
High Risk High Returnd을 추구한 당신
위험도 온전히 가져가라는 것입니다.
오늘은 이렇게 정리하고 마치도록 하겠습니다.
긴 글 읽어주셔서 감사합니다.
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0035-K호 (2026-09-01 ~ 2027-08-31)