연금저축보험? 연금보험과 무엇이 다른것일까요? 매년 소득공제 받고 싶으시면 연금저축 가입하시면 됩니다.
개인적으로 보험회사 상품개발팀을 다니면서 연금저축 이야기만 나오면
늘 어려워서 자리를 피했습니다.
현업으로 있을때도 연금저축이라는 주제는 늘 피하고 싶을만큼 어려웠습니다.
블로그 글을 쓸때도,
유튜브 촬영할 때도 그래서 가급적 안하고 싶었습니다.
그런데, 이번엔 결국 피할 수 없었습니다.
회사 직원들이 자꾸 물어봐서 한 번은 정리해야 겠구나 싶었습니다.
(미리 말씀 드리는데, 블로그 보다는 오늘 내용은 유튜브 보시는게 훨씬 좋습니다. 이해도 빠르실 것이고요)
연금저축 이라는 단어는 국가에서 공식적으로 쓰는 용어입니다.
그래서 연금? 이라고 생각하면 안되고 네 글자 그대로 연금저축 이라고 해야 합니다.
금융감독원에서 통합포털도 만들고 내용을 정리해서 선포할 정도입니다.
https://100lifeplan.fss.or.kr/pensionSaving/institutionInfo1…
연금저축 개요 개요 | 금융감독원 통합연금포털
연금저축이란? '연금저축계좌'란 일정기간 납입 후 연금형태로 인출할 경우 연금소득으로 과세되는 세제혜택 금융상품으로, 아래 금융회사 등과 체결한 계약에 따라 "연금저축"이라는 명칭으로 설정하는 계좌를 의미합니다. 연금저축보험 : 보험업법(제4조)에 따라 허가 받은 보험회사와 체결하는 보험계약 연금저축펀드/계좌 : 자본시장법(제12조)에 따라 인가 받은 투자중개업자(증권)와 체결하는 집합투자증권 중개계약 연금저축 신탁 : 자본시장법(제12조)에 따라 인가 받은 신탁업자(은행)와 체결하는 신탁계약 舊 개인연금저축, 연금저축, 연금저축계...
100lifeplan.fss.or.kr
쉽게 말해서
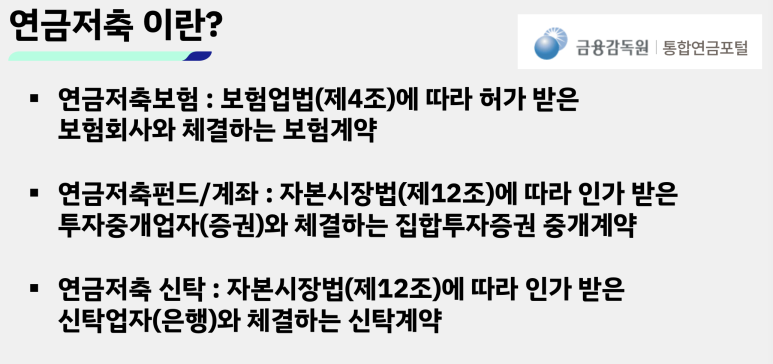
연금저축은
보험
펀드
신탁(은행)
이렇게 세개가 있습니다.
국가에서는 세 곳중 어디라도 찾아가서 가입하고 당신의 미래를 위해서 연금저축 상품을 가입하면
세금을 줄여주는 혜택을 주겠다는 상품입니다.
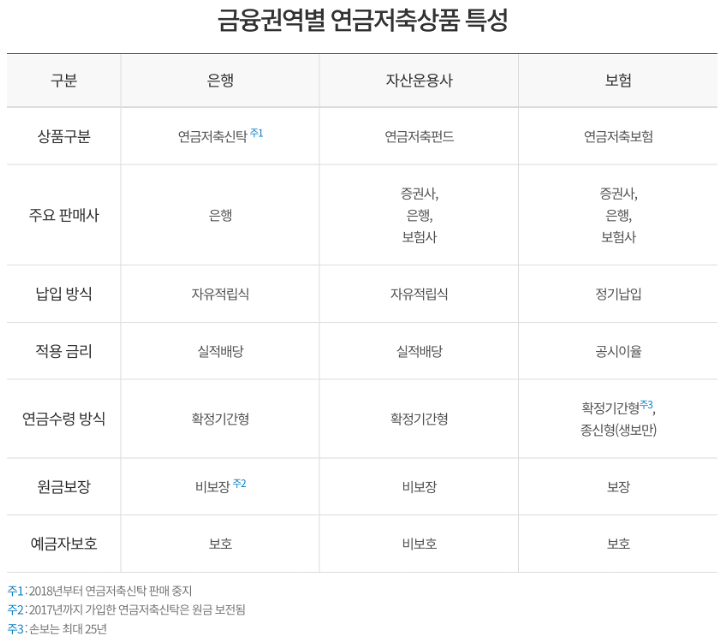
국가에서는 국민들이 노후보장을 위해서
국민연금 이외에도 다양한 곳에 연금을 쌓아놓기를 바라고 있고
그 돈은 또 선순환이 되어서 투자를 할 수 있기 때문에
이런 세제혜택 성격의 상품을 내 놓은 것입니다.
참고로, 저도 그렇게 가입했지만
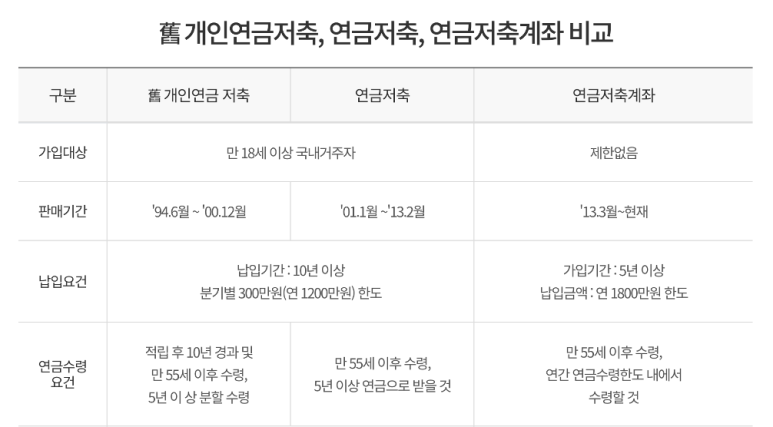
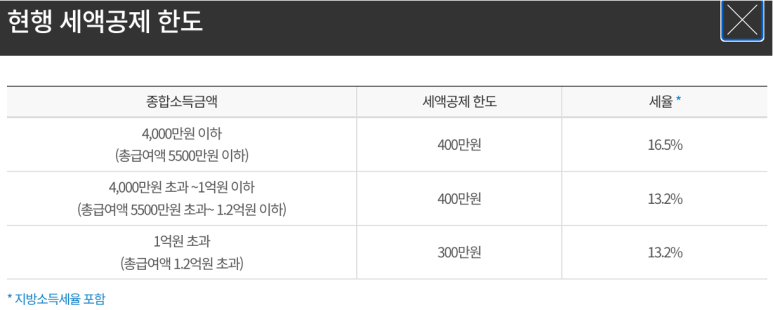
예전에 연금저축 가입하면 연소득에서 400만원 소득공제 해준다고 하는 말 기억하는 분들 계실 것입니다.
요즘 연금저축은 안 그렇고 2010년대 초반 상품들이 그랬습니다.
아래 표를 보시면 잘 알 수 있습니다.
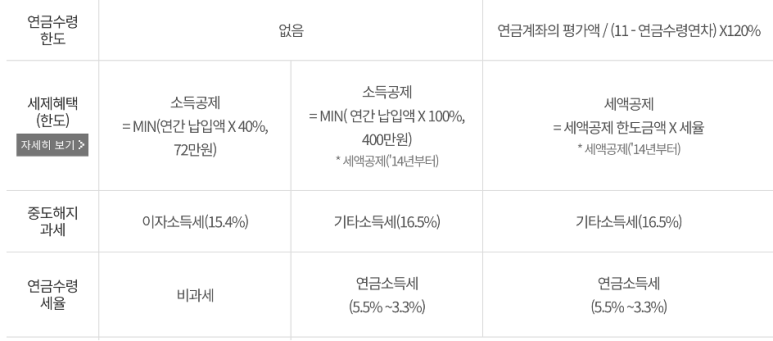
요즘 연금저축에서 세액 공제를 하는 기준은 아래 표와 같습니다.
본인의 소득구간별로 공제를 합니다.
저소득자일수록 공제를 더 많이 해야겠죠? (세금을 덜 내도록 말이죠)
마지막으로, 금감원 연금저축 포탈에 나온 좋은 자료 하나 보여드립니다.
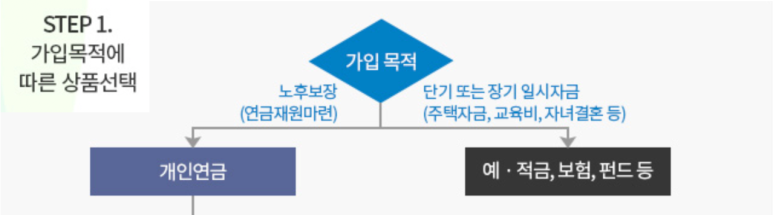
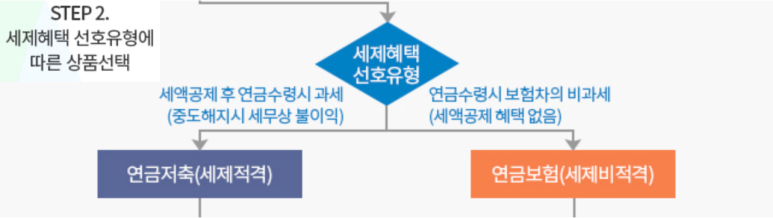
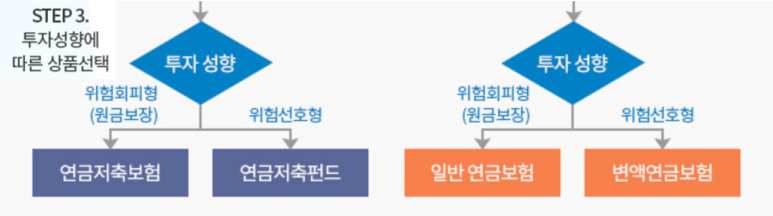
가운데 Step2 를 보시면
결국 연금이라는 것을 노후를 위해서 준비하는데 있어서
지금 당장의 세금을 줄이고 싶다, 매년 소득공제 받고 싶다 !!! 그러면 연금저축을 가입하는 것입니다.
훗날, 연금을 수령할 때 그때 비과세를 받고 싶다!!! 그러면 보험회사의 연금 이라고 불리는 상품을 가입하는 것입니다.
이점만 기억하셔도 훌륭합니다!!!
연금저축은 다음에 더 자세히 심층 분석 하도록 하겠습니다.
긴 글 읽어주셔서 감사합니다.
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0041-K호 (2026-09-01 ~ 2027-08-31)