보험회사가 망해도 내 보험 안전한가요? 예금자보호제도와 보험
2022년 4월, 5월 MG손해보험 관련 뉴스가 많이 나왔습니다.
아래 붙인 순서대로 였습니다.
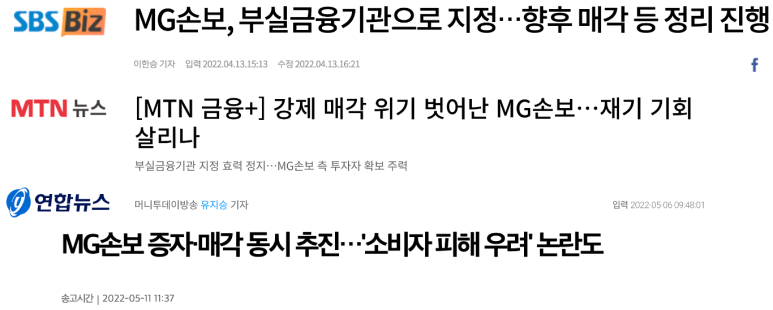
처음에는 부실기업이라고 지정하면서 정부에서 강제로 매각을 명령했습니다.
이후에, (회사 입장에서는) 다행스럽게 의견이 반영되면서 강제 매각 위기는 벗어났습니다.
이제 정상적인 매각 절차에 들어갔습니다.
그럼, 여기서 질문하나 해보죠.
MG손해보험에
보험을 가입한 고객들은
안전한 것일까요?
회사가 어디에 매각이 되더라도 말이죠
우선 정답을 말씀드리면,
고액의 보험료를 납입하는 경우를 제외한
평범한 수준의 보험료를 납입하는 경우에는
문제가 없습니다.
여기서 고액의 기준은 본인이 보험회사에 납입한 보험료 총액기준으로
5천만원이라고 생각하셔도 됩니다.
첫째,
만약 MG손해보험이 어느 보험회사에 인수가 된다면 그 경우에는 전혀 걱정할 필요가 없습니다.
인수한 회사가 모든 계약을 승계하는 것이 기본 조건이기 때문입니다.
둘째,
너무 극단적인 상황이지만,
회사 경영상태가 최악이라서 파산상태가 되는 경우입니다.
이 경우에도 우리나라에서는 계약이전 제도라는 것이 있습니다.
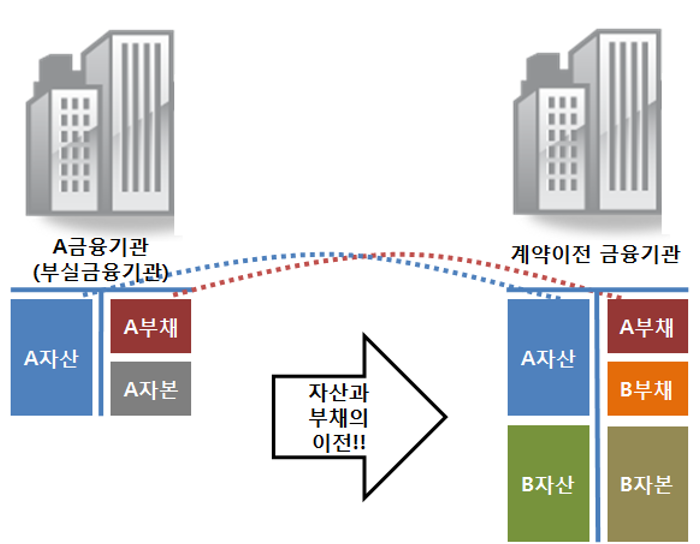
계약이전제도라는 것을 통해서
위의 이미지와 같이 A라는 회사가 부실해서 파산을 하더라도
B라는 튼튼한 회사가 A회사의 자산과 부채를 승계하는 것입니다.
실제로 IMF를 거치면서 상당히 많은 보험회사들이 현재 존재하는 회사들에 계약이전된 사례가 있습니다.
다만, 최근에 조심스럽게 상황이 한 가지 바뀐 것이 있습니다.
보험업법이 바뀌면서 계약이전을 하는 위의 그림에서 B 회사가
A회사가 팔았던 상품이 너무 부담스러워서(예를 들어, 고금리의 예정이율 상품 등)
그대로는 이전을 못받겠고 조정을 할 수 있게 해달라고 하는 것입니다.
https://www.m-i.kr/news/articleView.html?idxno=688678
보험사 팔려도 내 보험 괜찮을까 - 매일일보
[매일일보 전유정 기자] 금융당국이 보험사가 폐업하면 보험계약자도 손실을 분담하는 ‘계약이전제도’ 개정을 검토하며, 보험소비자와 갈등이 예상된다. 기존 계약이전제도는 보험사가 파산하면 계약을 다른 보...
www.m-i.kr
계약이전제도
보험업법 제143조(계약조건의 변경) 보험회사는 보험계약의 전부를 이전하는 경우에 이전할 보험계약에 관하여 이전계약의 내용으로 다음 각 호의 사항을 정할 수 있다.
1. 계산의 기초의 변경
2. 보험금액의 삭감과 장래 보험료의 감액
3. 계약조항의 변경
이 부분에서는 최근에 파산하여 계약이전되 사례가 없어서 어떻게 적용될 지 지켜봐야 할 것 같습니다.
마지막으로, 우리가 개별적으로 가입하는 모든 보험상품은 거의 다~ 예금자보호가 된다는 사실입니다.
보험에서는 사실상, 변액 이라는 이름이 붙는 상품을 빼면 거의 다라고 보셔도 됩니다.
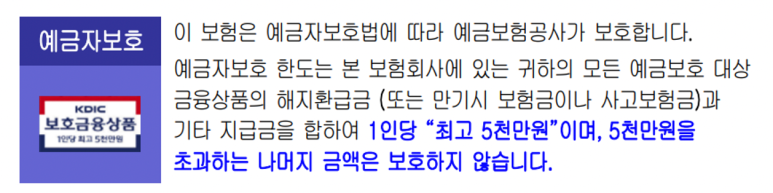
상품을 가입할 때 이와같은 내용이 약관, 상품설명서, 고객안내자료 등에 명기되도록 되어 있습니다.
이것을 확인하면 됩니다.
오늘 내용을 정리해서 보면
보험 상품의 경우
예금자보호제도를 통해서 보험회사가 설령 파산을 하더라도
1인당 최고 5천만원까지는 보호를 받을 수 있으며,
보험회사의 매각, 계약이전이 되는 사례에서도
기존 가입자를 보호하는 장치를 정부가 하고 있다는 것입니다.
저 자세한 내용은 유튜브를 통해서 확인이 가능합니다.
긴 글 읽어주셔서 감사합니다.
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0044-K호 (2026-09-01 ~ 2027-08-31)