뇌, 심장을 보장하는 보험의 새로운 변화(산정특례 뇌혈관, 심장질환)
저는 보험회사 상품개발팀 출신으로서
지금은 보험회사를 떠나서, 보험 스타트업을 운영하고 있지만
업계의 상품개발팀 선후배들이 만들어 주시는 새로운 보험상품들을 지금도 관심있게 보고 있습니다.
그 과정에서,
이번에 이런 상품이 새로 나왔네? 라고 짧게 소개드릴만한 상품이 있어서 가지고 왔습니다.
(* 이런 내용 광고비 그런거 전혀 없는거 아시죠? 좋아서 소개하는 겁니다. ^^)
대한민국 성인 남녀가 사망하는 원인 1, 2, 3 라고 하면
1위 암,
2/3위, 뇌, 심장에서 치명적 질병으로 발생
이렇게 됩니다.
그래서 보험회사들이 고객한테 보험을 제시할 때
암, 뇌, 심장에서 진단비를 가장 먼저 제시하는 것입니다.
그런데, 이번에 KB손해보험에서 뇌, 심장에 대해서 '산정특례 대상자로 지정되는' 영역까지 확실히 넓힌 상품이 나왔습니다.
(고객에게 혜택을 더 넓혔다고 보시면 됩니다.)
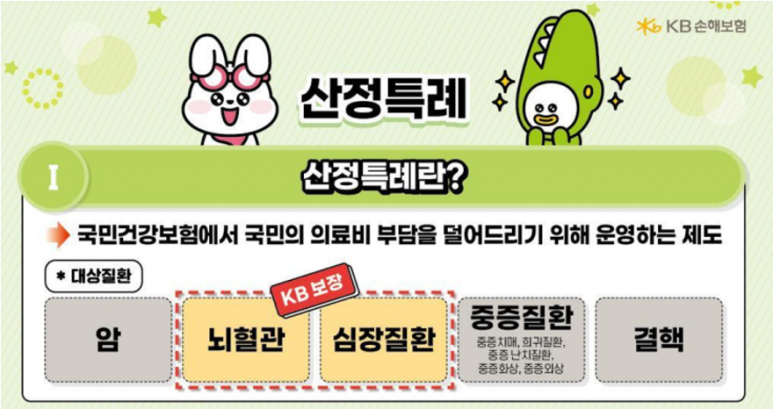
뇌, 심장에 치명적 질병이 발생하면 국가(건강보험공단)에서 '산정특례' 대상자라고 지정합니다.
산정특례 대상자는 의료비(치료비) 사용한 것의 95%를 정부가 내 줍니다.
아래 그림에 해당하는 상황이면 그렇게 됩니다.
아래는 건보공단 산정특례 제도 안내 페이지입니다.
https://www.nhis.or.kr/nhis/healthin/wbhada15400m01.do
본인일부부담금 산정특례 제도 < 의료비지원 < 보험급여 < 국민건강보험 < 정책센터 | 국민건강보험
의료비지원 프린트 공유 본인부담액상한제 본인부담금환급금 본인일부부담금 산정특례 제도 임신/출산급여 재난적의료비 지원사업 본인일부부담금 산정특례 제도란? 진료비 본인부담이 높은 암 등 중증질환자와 희귀질환자, 중증난치질환자에 대하여 본인부담률을 경감해주는 제도 관련근거 국민건강보험법 제44조(비용의 일부부담) 국민건강보험법 시행령 제19조(비용의 본인부담) 제1항 별표2 본인일부부담금 산정특례에 관한 기준(보건복지부 고시) 지원대상자 중증질환자 산정특례 대상 외래 또는 입원진료(질병군입원진료 및 고가의료장비사용 포함)시 요양급여비용총...
www.nhis.or.kr
그런데 이번에 제가 소개하는 상품이
산정특례로 지정되는 기준과 같이
아래 그림으로 따지면
뇌에서 15개의 코드를 부여받으면 보험금을 주도록 만들어 졌습니다.
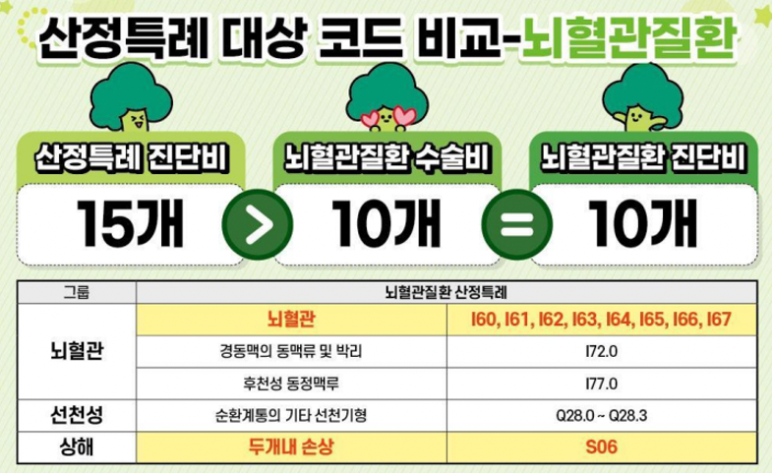
복잡한 내용을 다 몰라도 됩니다.
기존에 보험사에서는 뇌에 대한 보험금 주는 기준이 10개 정도였는데,
그것을 더 넓혀서 15개로 늘리는구나 라고 생각하시면 됩니다.
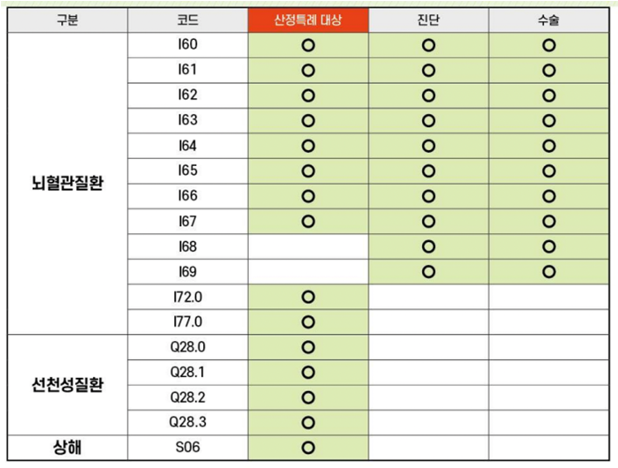
아래는 병원에서 발급해주는 코드를 기준으로 보여드린 것입니다.
코드 숫자는 뭔지 몰라도 더 영역이 넓은것은 보이시죠?
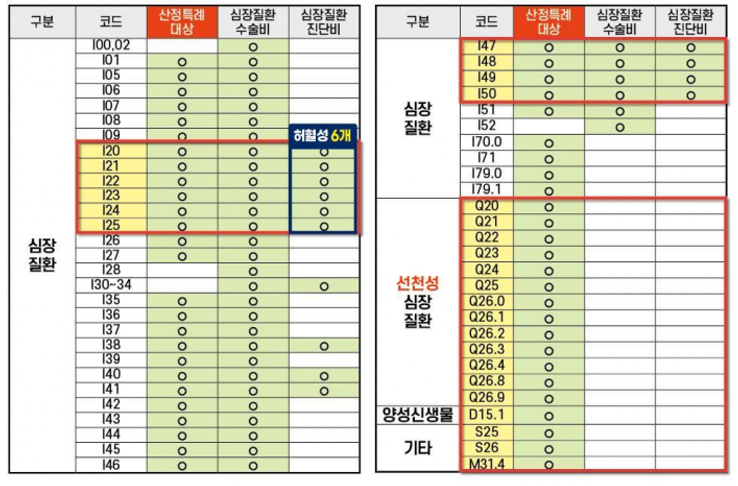
심장도 마찬가지입니다.
산정특례에서는 심장 질환을 52개로 구분했습니다.
기존 보험사 상품이 최대 40개만 보장했는데 그것을 포함해서 더 넓힌 것입니다.
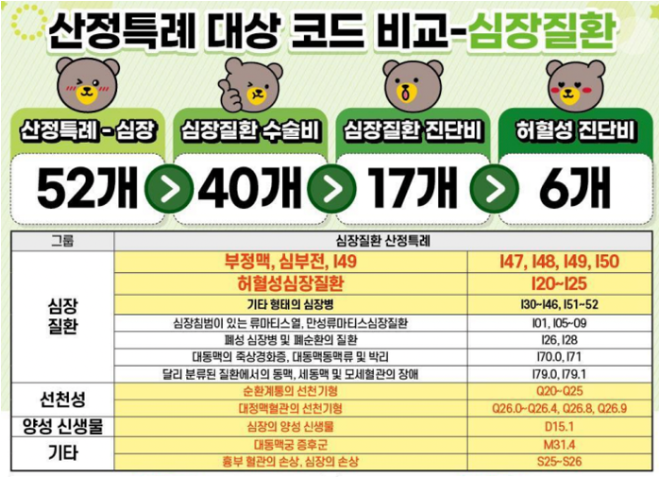
아래에서 코드 기준으로 보셔도(그림만 봐도) 이해되실 것 입니다.
제가 오늘 이 이야기를 소개드린 이유는 다음과 같습니다.
뇌를 보장하는 담보라고 하면 시대순으로 이렇게 알려졌습니다.
뇌출혈 --> 뇌졸중 --> 뇌혈관질환
이렇게 점점 뇌에서 발생하는 사건에 대해서 범위를 넓혀가면서 보험회사가 보장을 했었습니다.
(한 편으로는 경쟁이 치열했다고 보시면 됩니다.)
그런데, 이제 한 번 더 진화해서
산정특례 에서 지정되는 범위까지 뇌질환을 보장한다.
앞으로 이 트렌드가 계속 되겠구나 라고 생각이 된 것입니다.
심장도 마찬가지입니다.
급성심근경색증 --> 허혈성심질환
이렇게 발전을 했는데,
산정특례 심장 질환이라고 하면서 더 넓은 범위로 되겠구나 라고 생각이 된 것입니다.
오늘은 이렇게 앞으로,
뇌, 심장에서
고객들이 보험 가입할 때 더 넓게 혜택 받는 상품 위주로 팔릴 것 같다는 제 견해를 소개해 봤습니다.
관련된 내용을 유튜브로도 이해하기 쉽게 설명했습니다.
긴 글 읽어주셔서 감사합니다.
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0047-K호 (2026-09-01 ~ 2027-08-31)