실손의료비 2조 8천억 적자, 내가 가입한 실손의료비 바꿔야 할까?
실손의료비가 2021년 2조 8천억의 적자가 났다는 기사가 나왔습니다.
아래 아시아 경제에서 일부 가지고 왔습니다.
그리고 아래와 같이 친절하게 연도별 적자 수준을 그래프에서 알려줍니다.
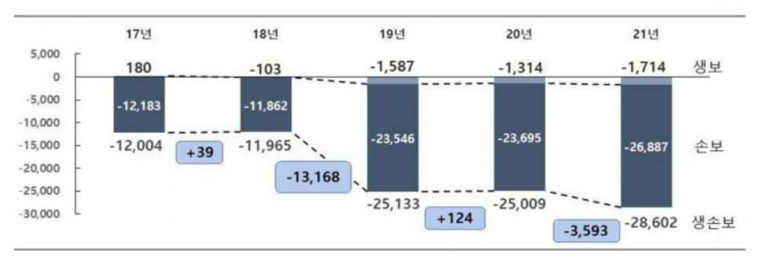
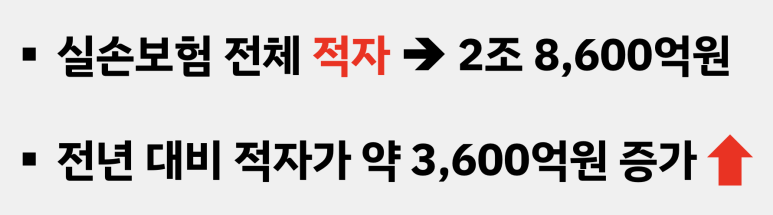
2017년부터 5년 연속 정말 막대하게 적자가 발생했다고 합니다.
실손의료비 보험,
우리 평범한 사람들 눈에는 이렇게 생각할 수 있습니다.
내 실손의료비는 매년 오르는 것 같은데???
왜 계속 적자라고 하지???
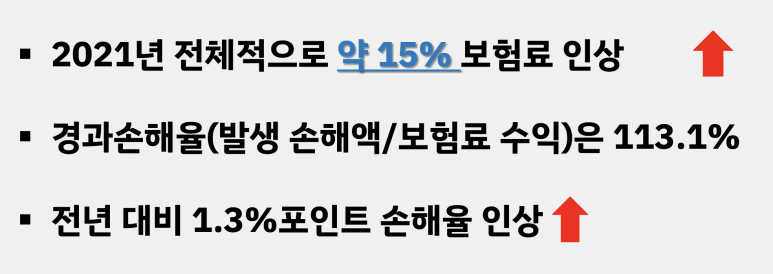
(뉴스의 숫자를 인용해서 보면)
보험료는 거의 15% 올린 것이 맞습니다.
다만, 보험료가 인상된 것보다 더 많은 비용 지출이 발생해서 적자가 난 것입니다.
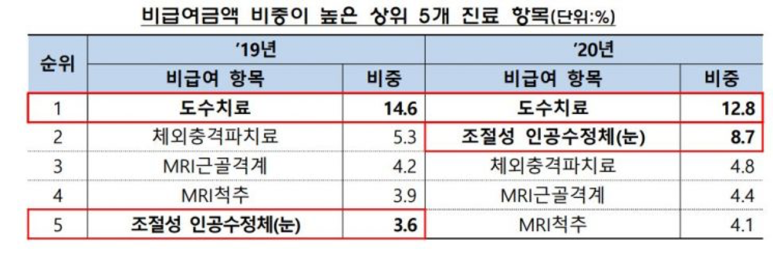
아래표는 2020년 기준으로 가장 많이 지출된 비급여 치료 항목인데,
역시 도수치료 1등!
백내장 관련 치료 2등!
이렇게 나왔습니다.
현재의 실손의료비는 사람별 보험료를 다르게 가져가는 구조가 아니다 보니
도수치료, 백내장으로 아무리 치료를 많이 해도 그 사람들도 동일한 보험료를 낼 수 밖에 없기 때문에
적자규모는 계속해서 커지고 있습니다.
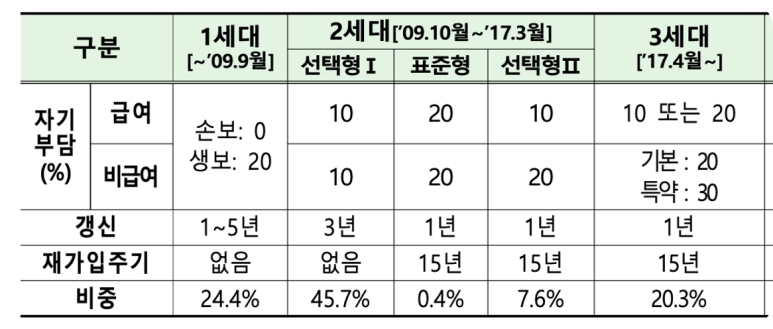
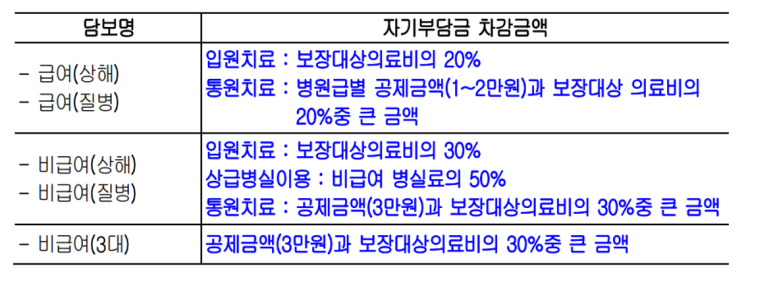
그래서 위의 그래프를 보시면
2009년 9월 이전에 가입한 1세대 실손의료비의 경우
자기부담비율이 0% 입니다. (손보 상품 가입시)
이런 분들은 도수치료, 백내장 치료를 아무리 받아도 자기부담금 없이 치료받을 수 있으니
심리적 부담없이 이용하시는 것입니다.
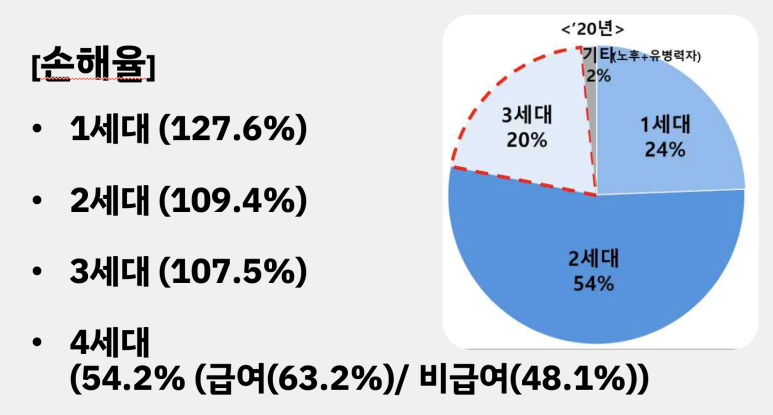
그래서 손해율을 보면 1세대 실손의료비는 무려 127%가 넘고
2세대 -> 3세대 -> 4세대
이렇게 내려갈수록 손해율이 낮아집니다.
이것이 무엇을 의미할까요?
손해율이 낮아진다는 의미는 보험회사 입장에서는 받은 보험료 대비 나가는 보험금이 크지 않고 안정화 되었다는 것입니다.
결국,
우리 일반인들 고객 관점에서는
1세대 -> 2세대 -> 3세대 -> 4세대
이렇게 진행할수록
자기부담금이 높아지고, 얻을 수 있는 이익은 줄어든다는 것으로 해석하셔도 됩니다.
단, 그렇기 때문에 보험료는 가장 낮습니다.
저는 이렇게 말씀 드리고 싶습니다.
건강이 염려되고 병원을 자주 갈 것 같은 분이라면
기존에 가입한 실손의료비를 바꾸지 마세요!
왜냐하면,
새로 가입하게 되면 보험료는 낮아지지만 혜택이 줄기 때문입니다.
자세한 내용은 방송에서도 확인 가능합니다.
긴 글 읽어주셔서 감사합니다.
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0050-K호 (2026-09-01 ~ 2027-08-31)