본인부담상한제, 본인부담환급금, 이것이 무엇이죠? 왜 실비보험금이 미지급되거나 작게 나오나요?
오늘은 본인부담상한제와 관련되어서 자주 나오는 이슈를 이야기하려고 합니다.
https://www.nhis.or.kr/static/alim/paper/oldpaper/202009/sub…
평생건강 지킴이 건강보험 웹진
202009 vol.263 National Health Insurance Service
www.nhis.or.kr
위의 건보공단이 만든 페이지를 가보시면 아래와 같이 나옵니다.
‘본인부담상한제’란?
과도한 의료비로 인한 가계 부담을 덜어주기 위해
연간 건강보험 본인부담금이 개인별 상한액을 넘는 경우
그 초과 금액을 공단에서 부담하는 제도입니다.
* 비급여, 선별급여, 전액본인부담, 임플란트, 2・3인실 입원료, 추나요법 본인부담금은 제외
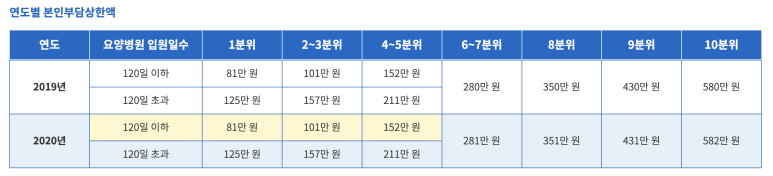
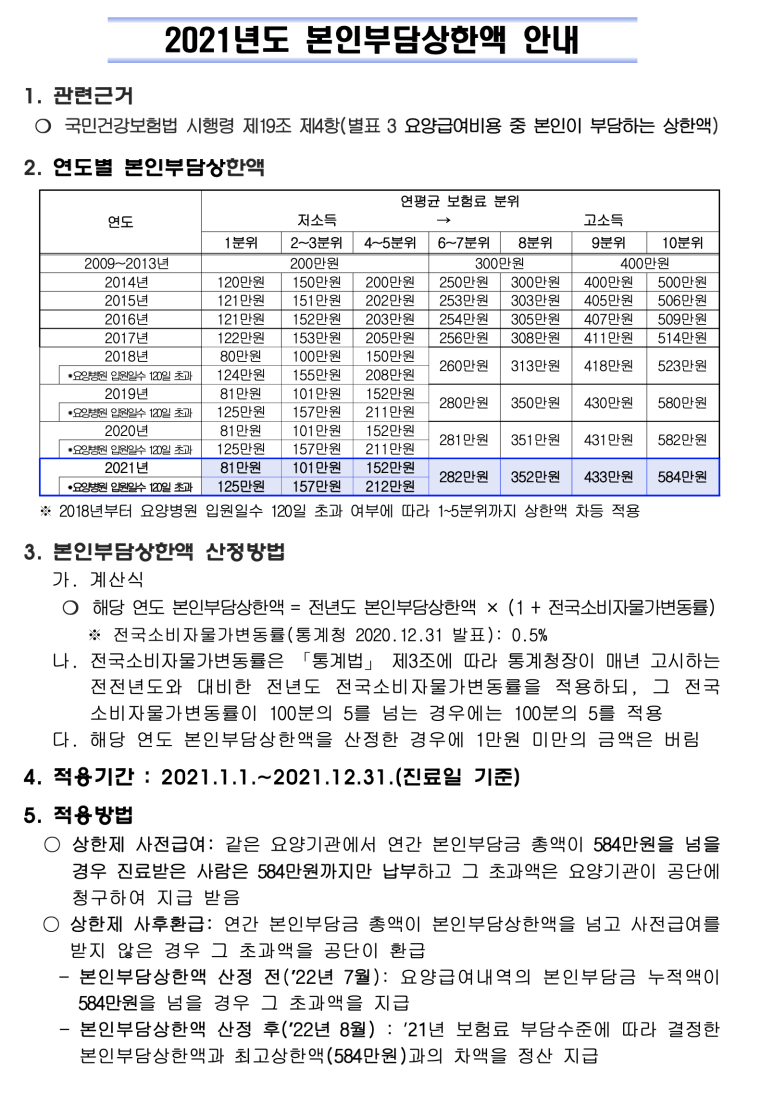
즉 위의 표를 보면서 본인의 소득분위에 따라서,
위 표에서 나온 금액 이상을 의료비로 쓴 경우에는
정부(건보공단에서) 초과하는 금액을 지급하는 복지플랜입니다.
일정 소득 구간의 사람은 자비 부담을 여기까지만 하고, 그 이상은 국가가 내준다고 하는 것이죠.
(* 참고로 2021년 금액도 확인했는데 위 표에서 1~2만원 수준 차이납니다. 그래서 위의 표를 보셔도 됩니다.)
한가지 더,
* 비급여, 선별급여, 전액본인부담, 임플란트, 2・3인실 입원료, 추나요법 본인부담금은 제외
위의 내용은 명심해야 합니다.
급여 기준입니다.
이렇게 좋은
본인부담상한제가
그럼 무엇이 문제인가?
아래 뉴스 헤드라인을 보시죠
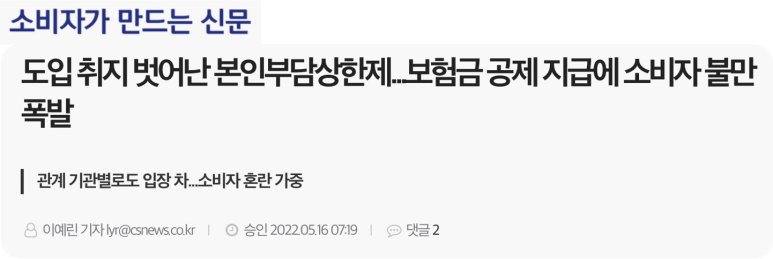
실손의료비보험의 보험금을 지급하는데 있어서
본인부담상한제와 충돌이 나기 때문에
일부 고객님들이 실손의료비 보험금을 못 받았다고 이런 이슈들이 발생한 것입니다.
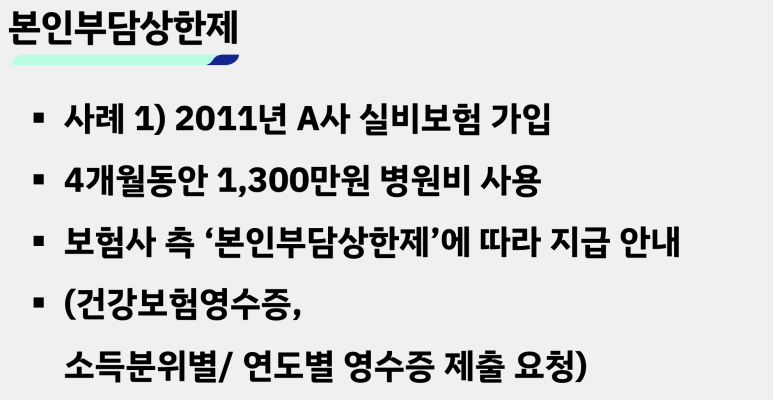
뉴스에 나온 사례를 보겠습니다.
위의 사람은 1,300만원 병원비를 썼는데
보험회사가 사용한 의료비를 실손의료비 보험금 처리기준으로 지급할 줄 알았는데
본인부담상한제에 따라서 '정부(건보공단)'이 지급하는 금액을 빼고
나머지를 지급하겠다고 한 것입니다.
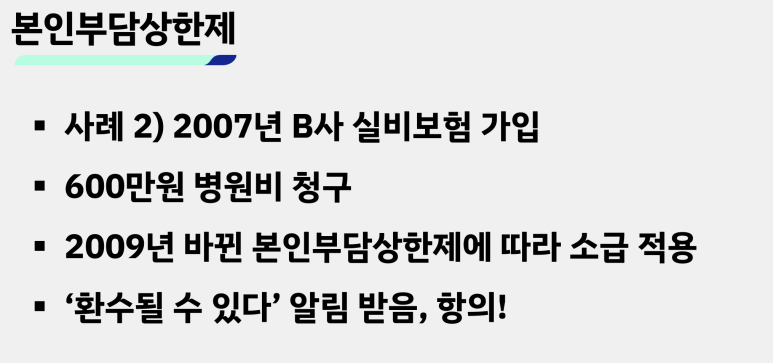
두번째 사례는 조금 자주 문제가 된 부분인데,
이 고객님은 실손의료비 보험을 2009년 10월 표준화가 되기 전에 가입하였습니다.
이 경우에는 본인부담상한제와 아무 상관이 없습니다.
그런데, 오히려 보험회사에서 본인부담상한제를 적용하고 차감지급한다고 해서 문제가 되었던 것입니다.
본인이 의료비 사용한 부분에서
본인부담상한제가 무엇인지 정확하게 알고,
내 실손의료비보험금 청구에서 어느 부분이 차감되는지 이번 기회에 정확히 알아야 하겠습니다.
더 자세한 내용은 유튜브 방송을 통해서 확인할 수 있습니다.
긴 글 읽어주셔서 감사합니다.
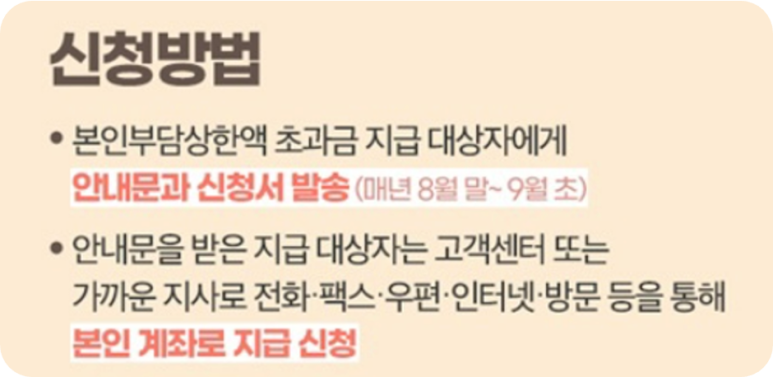
(* 아래는 건보공단에서 2021년 기준 발표한 내용을 붙여 넣도록 하겠습니다. 참고하세요. )
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0054-K호 (2026-09-01 ~ 2027-08-31)