미니보험, 미니건강보험, 지금 가입하는 것이 적절할까?
요즘 미니보험이라고 뉴스에 참 많이 나오고 있습니다.
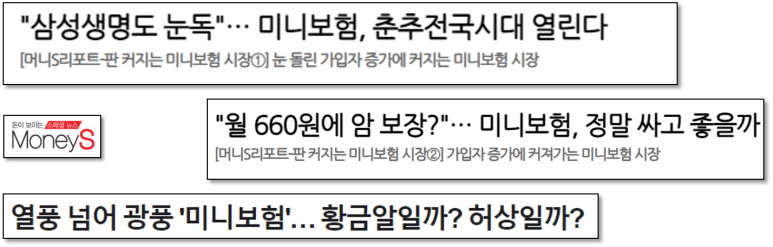
광고를 보면 주로 월 몇백원, 몇천원 수준으로
건강보험, 특히 암보험 같은 상품을 판매한다고 나옵니다.
본인이 혼자 보험회사 웹페이지나 모바일 앱을 통해서 가입을 하기 때문에 보험료를 낮췄다고 말하고 있죠.
월 몇 백원, 이 정도 수준의 보험을 팔아서 남는게 있을까?
네 맞습니다.
남는게 없습니다.
그 정도 , 월 천원이하의 보험을 판매한다는 것은 회사 입장에서는 고객확보 그 이상의 의미가 없습니다.
생명보험회사들이 주로 월 천원 이하의 미니보험, 미니건강보험을 판매하려고 노력하지만
그렇게 노력을 해도 한 달에 500건, 1000건도 못파는 회사들이 거의 다 입니다.
막상 사람들은 이런 보험을 잘 가입 안하고 있습니다.
정확하게는 소비자들의 니즈를 반영하지 못하고 있습니다.
단순하게 보험료가 월 천원 이하니까 , 싸니까 사람들이 가입 많이 할거라고
지난 3~4년간 보험회사들이 출시해봤지만 결과는 거의 백전백패입니다.
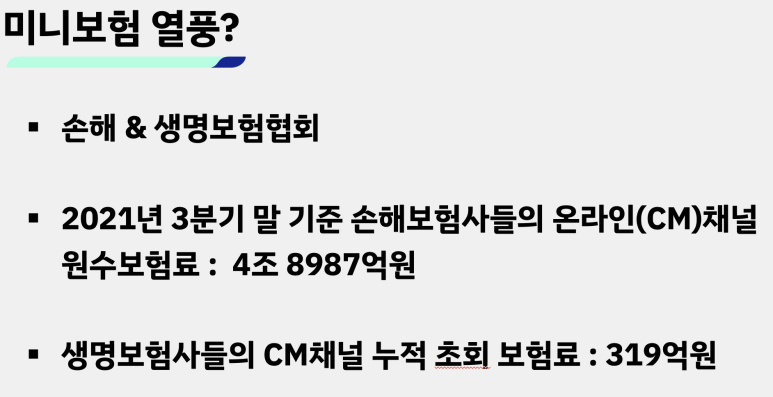
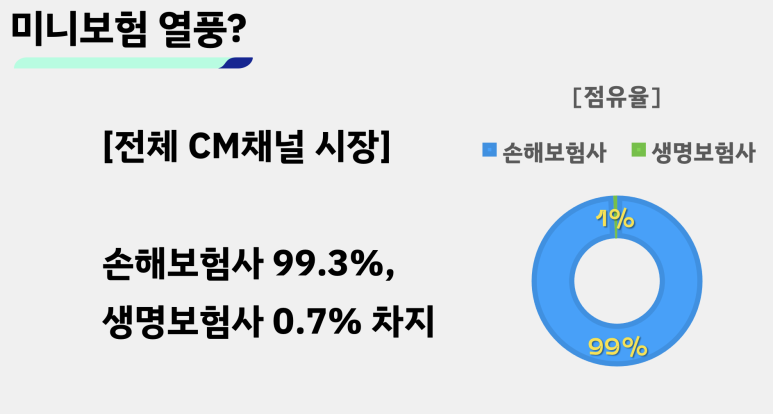
위의 두 자료를 보시면 알겠지만,
고객이 스스로 들어와서 가입하는 온라인 채널(Cyber Marketing, CM)은 손해보험사가 절대적으로 차지하고 있습니다.
그것은 바로 자동차보험이 있기 때문입니다.
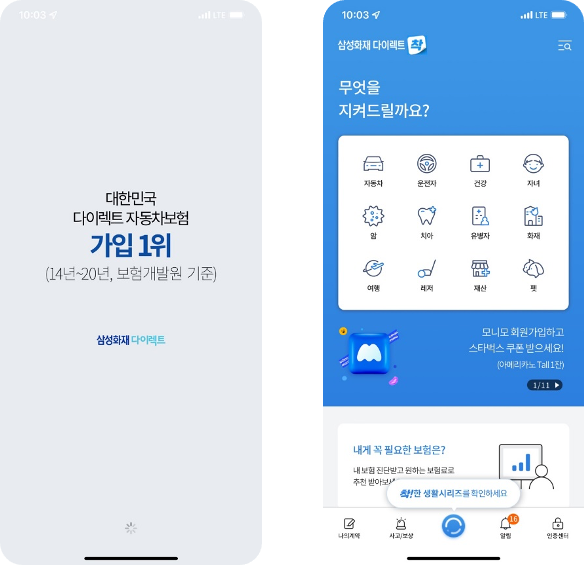
위에서 제가 보여드린 이미지도 제 고향 삼성화재의 이미지 입니다.
삼성화재, 현대해상, 이런 손해보험사들이 자동차보험의 경우에는
고객이 온라인으로 스스로 가입하는 시장을 20년이 넘게 운영하면서 자연스럽게 만들었습니다.
무엇보다도 자동차보험은 의무보험이기 때문에 누구나 꼭 가입을 해야 하는 이유가 있었습니다.
그 과정에서 자동차보험은 설계사를 통해서 가입하는 것보다 10% 이상 보험료가 싸다는 확실한 인상도 심어준 것입니다.
또 하나, 자동차보험은 복잡하지 않습니다.
그래서 간단하게 여러회사를 비교할 수 있었던 것입니다.
다만, 오늘 말씀드린 미니보험, 특히 미니건강보험의 경우에는
월 천원 미만으로
생명보험사들이 주로 도전을 많이 했는데
번번이 실패했었던 이유는
단순히 가격적인 측면으로 접근한 이유가 컸기 때문입니다.
더 자세한 이야기는 유튜브를 통해서 확인하실 수 있습니다.
긴 글 읽어주셔서 감사합니다.
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0058-K호 (2026-09-01 ~ 2027-08-31)