상속세를 줄이기 위한 종신보험 변경 방법
저는 요즘 종신보험에 대해서는 적극적으로 추천하지 않고 있습니다.
본인 사망시, 또는 가족 사망시
남은 가족에게 일정 금액을 "꼭" 주어야 겠다고
생각하는 분의 경우에만! 가입을 하시라고 말씀드리고 있습니다.
제가 종신보험을 적극적으로 추천하지 않은 이유는,
평범한 가장이 종신보험 한 번 가입을 하려고 하면
1억만 남겨주려고(사망보험금으로) 해도 월 보험료가 20만원 내외로 나올것이기 때문입니다.
그럴바에야 죽을때까지 보장을 받는 종신보험 대신에
기간을 줄인 정기보험으로 가입하고 60세, 65세까지만 보장받는 것을 추천하였던 것입니다.
그럼에도 불구하고,
오늘은 종신보험 이야기를 좀 하려고 합니다.
이미 종신보험을 가입하고 유지하는 분들의 경우에
향후를 대비해서 상속세를 줄이기 위한 방법을 공유하고자 합니다.
아래 기사를 하나 보겠습니다.
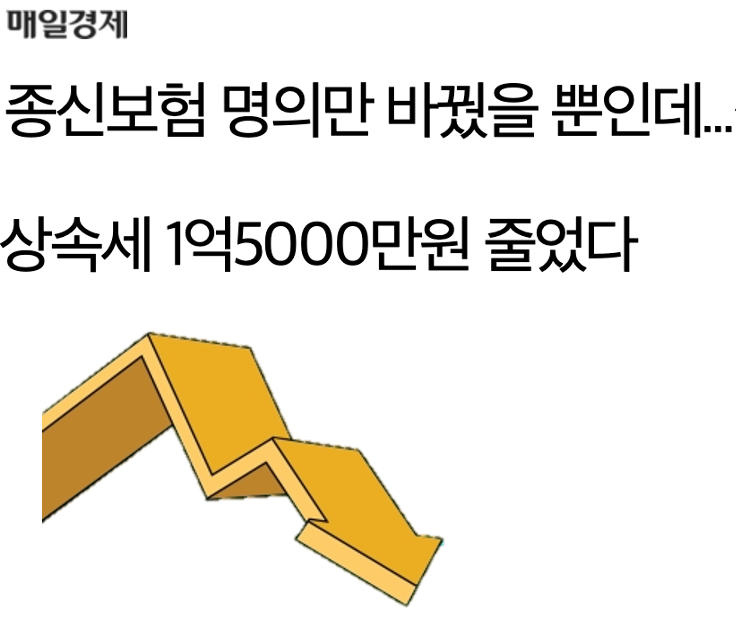
위 기사의 상황은 이렇습니다.
어떤 가장 A씨께서 5억원 사망보험금이 지급되는 종신보험을 직접 가입했습니다.
본인이 직접 가입을 하면서 수익자도 따로 자녀로 지정하지 않았습니다.
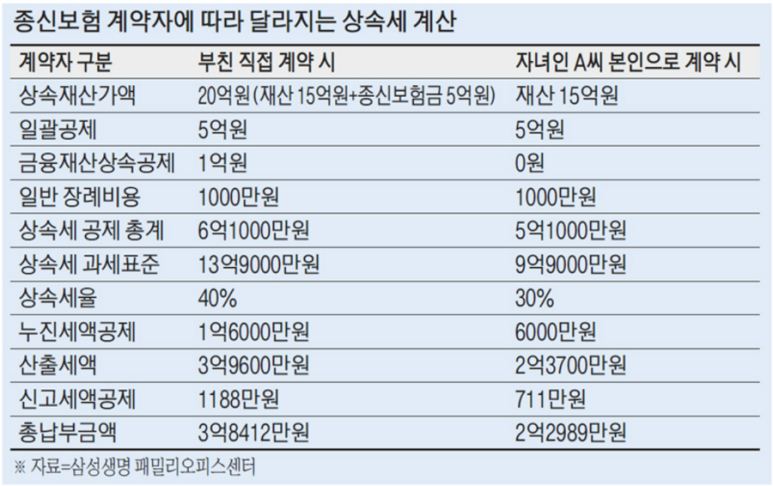
위의 기사에서는 아래 표와 같이 정확하게 계산 구분을 하면서
이 A씨께서 본인이 직접 계약하지 않고, 자녀 명의로 계약을 했으면
상속세금 1억 5천만원을 줄일 수 있었다고 아래 자료를 통해서 예시로 보여주고 있습니다.
정리해보면,
아래와 같습니다.
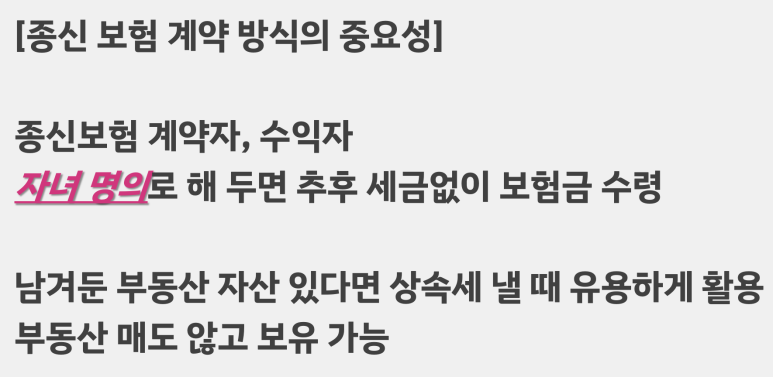
보험을 계약하는 주체를 자녀로 바꾸고,
보험 수익자도 자녀로 지정합니다.
그리고, 자녀 통장에서 보험료가 나가도록 증여 가능한 범위까지 보험료의 재원을 넣어줍니다.
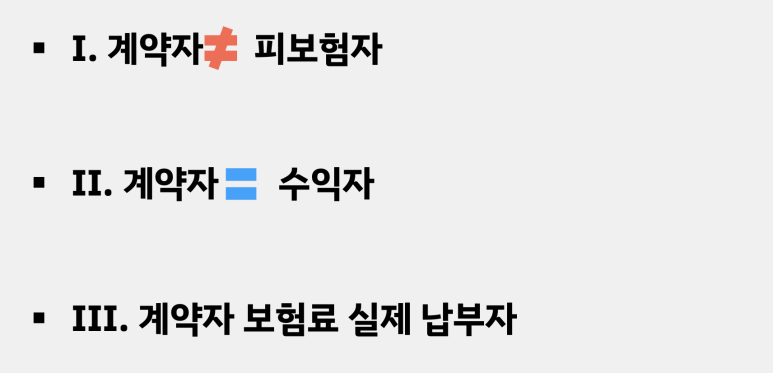
이렇게 할 경우에 위의 상황과 같은 종신보험을 통한 상속세를 피하고
자녀에게 상속재원을 만들어 줄 수 있는 것입니다.
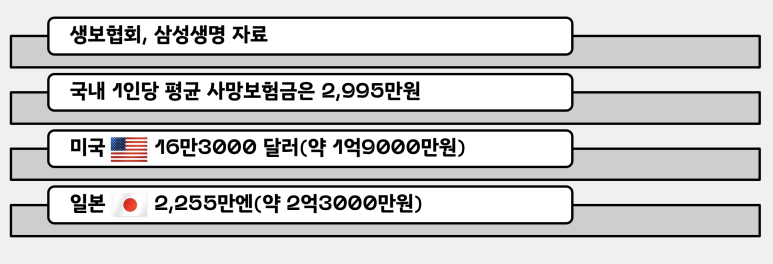
참고로, 생보협회 삼성생명 자료를 발췌했습니다.
우리나라 사람이 종신보험, 사망보험등을 많이 가입한 것 같지만
평균 보험금 가입금액은 약 3천만원이 안된다고 나옵니다.
미국, 일본과 비교시에도 상당히 작은 것을 알 수 있습니다.
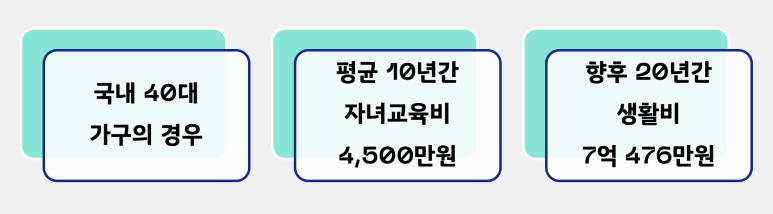
종신보험을 강조하는 분들은 아래 표를 많이 보여줍니다.
당신, 즉 가장 유고시에 평균 10년간 자녀교육비는 얼마나 들어갈 것이고,
향후 20년간 당신 가족의 생활비는 얼마다.
그래서, 종신보험은 몇 억 정도 지급받도록 충분히 가입해야 한다고.
저는 이 부분에 있어서는 우리 개별 고객님들이 잘 판단하셔야 한다고 의견만 드리겠습니다.
종신보험이 결코 보험료가 저렴한게 아니기 때문입니다.
오늘 이야기 더 자세하게 보시려면 아래 유튜브 방송을 통해서도 확인가능합니다.
긴 글 읽어주셔서 감사합니다.
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0063-K호 (2026-09-01 ~ 2027-08-31)