금리가 올라가면 보험료는 내려갑니다.(정확히! 내려가야 합니다.)
오늘은 복잡할 것 같지만,
어렵지 않은 것 하나 알려드리겠습니다.
금리와 보험료의 관계입니다.
기본은!
금리가 올라가면
보험료는 내려갑니다.
금리가 내려가면
보험료는 올라갑니다.
금리와 보험료의 관계는 반대입니다.
그리고, 중요한 특징 한 가지 더!
기존에 가입하신 보험은
금리와 아무상관이 없습니다.
보험을 새로 가입할 때
영향 받는 것입니다.
왜 그럴까요?
이렇게 생각하시면 됩니다.
40세인 홍길동씨가 종신보험을 가입했습니다.
앞으로 20년동안 보험료를 매달 10만원씩 납입합니다.
앞으로 언제가 30년~40년이 지나서 홍길동씨가 사망했을 때 사망보험금 1억원을 받는 상품입니다.
이제부터 보험회사는 홍길동씨가 낸 돈을 기준으로 먼 훗날 사망했을때까지 돈을 운용해야 합니다.
30 ~ 40년후에 사망했을 때 1억원이 필요한데,
지금 금리가 높으면(예시, 연이율 3.0%) 상대적으로 저렴한 금액(매월 10만원)으로만 내도 굴러가는 속도가 큽니다.
그런데,
지금 금리가 낮으면(예시, 연이율 1.5%) 상대적으로 더 높은 금액(매월 15만원)으로 내야 비슷한 속도로 돈이 굴러가는 겁니다.
2008년 이후 우리나라의 기준금리 변화가 아래와 같습니다.
아래 그림을 보시면 전체적으로 우하향하는 기조입니다.
그래서 동일한 보험의 조건을 가입하려고 해도,
금리가 계속 내려갔으니까
동일한 조건에서는 보험료가 올라갔습니다.
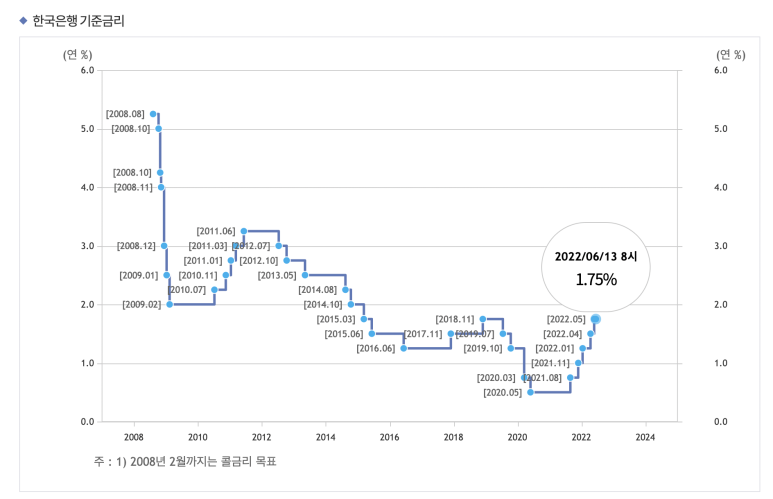
다만, 코로나가 끝나고 난 이후 최근의 동향을 보시면
2021년 8월부터 최근 2022년 5월까지 지속적으로 기준금리가 상승을 했습니다.
그럼, 어떻게 되어야 할까요?
네! 이론적으로는 보험료는 내려가야 맞습니다.
다만, 두 가지 이유로 우리 소비자들이 보험료가 내려가는 효과를 체감하지는 못하실 것입니다.
첫째, 한국은행 기준금리와 보험료를 결정하는 적용이율이 일치하지 않습니다.
보험회사들이 보험료를 결정할 때 사용하는 적용이율이 있습니다.
한국은행 기준금리와 정확하게 싱크가 맞아서 오를때마다 같이 오르고,
내려갈때마다 같이 내려가면 너무 좋은데
이게 사람이 하는 작업이다 보니 시간 차이가 있습니다.
그리고 보험회사의 의지차이도 있습니다.
한국은행 기준금리 올라서, 보험료를 쉽게 말해서 깎아야 하는것인데...
쉽지는 않겠죠?
이것은 장사하는 사람의 마음이 다 같으니 그렇게 보실 수 있습니다.
둘째, 보험기간이 짧으면 크게 영향 받지 않습니다.
제가 위에서 40세 홍길동씨의 예를 들면서
이 사람이 앞으로 죽을때까지 보장받는 그런 장기간의 상품을 예시로 들었습니다.
이렇게 40년 , 50년 이상 유지되는 상품에는
적용이율의 차이가 보험료의 구성에 영향을 크게 줍니다.
단, 최근에 유행하는
10년 만기 건강보험,
20년 만기 건강보험,
이런 상품에는 거의 영향이 없습니다.
기간이 짧기 때문이기도 하고 돈이 굴러갈 시간이 별로 없는 그런 상품이기도 하기 때문입니다.
요즘 금리가 지속적으로 상승하고 있고,
물가가 엄청나게 뛰면서 인플레이션 우려도 되고 있는 상황입니다.
이럴때 내가 내는 보험료와 금리는 어떤 상관이 있나 확인해 봤습니다.
사실 쉽지 않은 내용이라서
아래 유튜브 내용을 보시면서 더 자세히 이해할 수 있습니다.
긴 글 읽어주셔서 감사합니다.
마이크로프로텍트 보험대리점 (손해보험협회 등록번호: 제2026010016호) · 보험설계사 권상민 (생명·손해보험협회 등록번호: 20200479020001호) · 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. · 준법감시인 심의필 제2026-WEB-0055-K호 (2026-09-01 ~ 2027-08-31)